
Vì sao lợi suất trái phiếu chính phủ toàn cầu liên tục tăng?
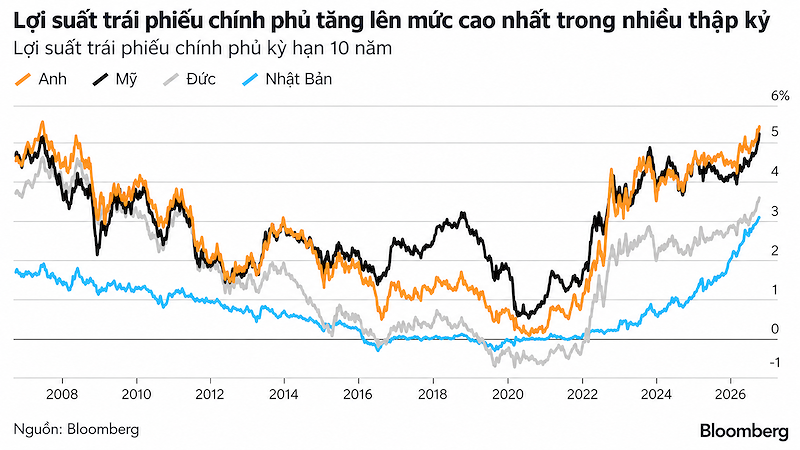
Lợi suất trái phiếu chính phủ tại nhiều nền kinh tế lớn đang leo lên mức cao nhất trong nhiều thập kỷ.
Đằng sau đợt bán tháo không chỉ là nỗi lo lạm phát hay lãi suất, mà còn là một thay đổi lớn hơn: chính phủ và doanh nghiệp cần vay ngày càng nhiều, trong khi dòng tiền sẵn sàng mua trái phiếu không còn dồi dào như trước.
Thị trường trái phiếu toàn cầu đang trải qua một đợt bán tháo mạnh. Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm đã lên mức cao nhất kể từ năm 2007. Áp lực không chỉ xuất hiện tại Mỹ. Chi phí vay của nhiều chính phủ, từ Nhật Bản đến Pháp, cũng liên tục lập các mốc mới.
Dưới đây là 10 nguyên nhân khiến lợi suất trái phiếu chính phủ chưa hạ nhiệt:
1. Kinh tế chưa chịu “hạ nhiệt”
Thông thường, trái phiếu chính phủ được hưởng lợi khi triển vọng kinh tế xấu đi, bởi nhà đầu tư tìm đến các tài sản an toàn và đặt cược ngân hàng trung ương sẽ giảm lãi suất.
Nhưng hiện tại, kinh tế Mỹ vẫn tương đối vững, trong khi tăng trưởng toàn cầu duy trì sức chống chịu bất chấp chiến tranh Mỹ - Iran và chi phí vốn cao. Các chỉ số sản xuất tại nhiều nền kinh tế lớn cũng đang ở vùng mạnh nhất trong nhiều năm.
Tăng trưởng tốt khiến thị trường lo lạm phát khó giảm và các ngân hàng trung ương có thể phải giữ lãi suất cao lâu hơn. Đồng thời, khi kinh tế chưa suy yếu, nhà đầu tư có thêm lý do để nắm giữ cổ phiếu thay vì trái phiếu.
“Tăng trưởng vẫn mạnh và nếu nhìn vào các chỉ số PMI gần đây, thậm chí còn đang mạnh lên”, Martin Harvey, nhà quản lý danh mục trái phiếu tại Wellington Management, nhận định.
2. Cú sốc giá dầu
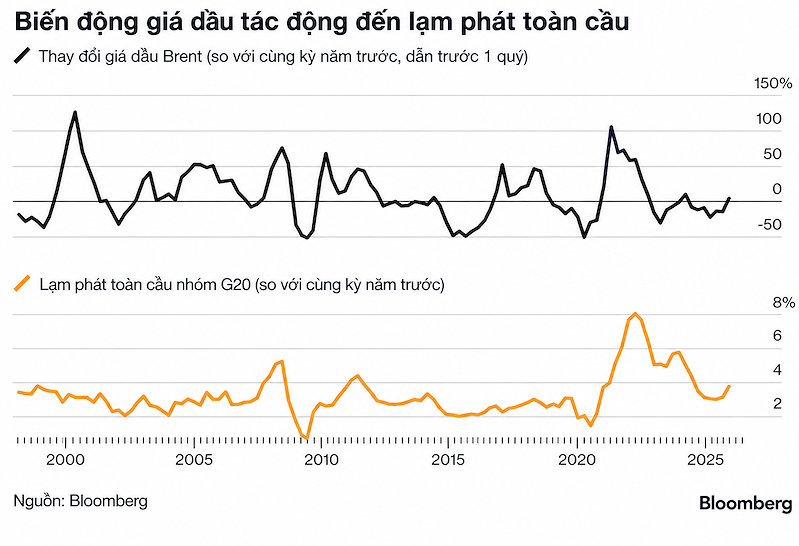
Chiến tranh Mỹ - Iran tạo ra điều Goldman Sachs gọi là cú sốc nguồn cung dầu lớn nhất từ trước đến nay.
Giá Brent có lúc lên 126,41 USD/thùng khi xung đột cản trở dòng chảy năng lượng qua eo biển Hormuz. Giá dầu tăng kéo theo chi phí xăng dầu, vận tải và sản xuất, trong khi giá thực phẩm cũng đi lên do các đợt nắng nóng.
Đây là vấn đề lớn với trái phiếu.
Nếu lạm phát duy trì ở mức cao, khoản lãi cố định mà nhà đầu tư nhận được trong tương lai sẽ mất giá trị thực. Vì vậy, họ sẽ chỉ chấp nhận mua trái phiếu nếu được bù đắp bằng mức lợi suất cao hơn.
3. Chu kỳ tăng lãi suất chưa kết thúc
Fed đã tăng lãi suất trong tháng 9 và phát tín hiệu có thể tiếp tục hành động khi lạm phát vẫn cao hơn mục tiêu 2%.
Australia và Nhật Bản cũng đã nâng lãi suất. Thị trường hiện định giá khả năng Anh, Canada và châu Âu sẽ có những bước đi tương tự trong vài tháng tới.
Một nghiên cứu gần đây cho thấy khoảng 90% mức tăng của lợi suất danh nghĩa trái phiếu Mỹ kỳ hạn 10 năm kể từ tháng 8/2020 diễn ra quanh thời điểm công bố báo cáo việc làm hoặc các bài phát biểu quan trọng của quan chức Fed.
Nói cách khác, kỳ vọng về lãi suất của ngân hàng trung ương vẫn là một trong những biến số lớn nhất chi phối lợi suất trái phiếu dài hạn.
4. Cuộc đua AI hút hàng trăm tỷ USD vốn
Không chỉ chính phủ cần tiền. Các tập đoàn công nghệ cũng đang vay mạnh để tài trợ cho cuộc đua AI.
Doanh nghiệp toàn cầu đã phát hành hơn 400 tỷ USD trái phiếu để đầu tư công nghệ trong năm nay, phần lớn tại Mỹ. Nhu cầu vốn cho trung tâm dữ liệu, chip và hạ tầng AI khiến lượng trái phiếu doanh nghiệp trên thị trường tăng nhanh.
Điều này tạo ra một cuộc cạnh tranh trực tiếp với trái phiếu chính phủ.
Nếu trái phiếu doanh nghiệp đưa ra mức sinh lời hấp dẫn hơn, chính phủ cũng phải chấp nhận lợi suất cao hơn để thu hút người mua.
Ông Arif Husain, Giám đốc đầu tư trái phiếu toàn cầu tại T. Rowe Price, cho rằng nguồn cung nợ bùng nổ cuối cùng sẽ góp phần đẩy lợi suất của cả những trái phiếu chính phủ chất lượng cao như trái phiếu Kho bạc Mỹ đi lên.
5. Chính phủ ngày càng “khát vốn”
Nợ công Mỹ gần đây lần đầu vượt 40.000 tỷ USD. Trong năm nay, các quốc gia thuộc OECD dự kiến vay tổng cộng khoảng 18.000 tỷ USD.
Khi thâm hụt ngân sách kéo dài, chính phủ phải phát hành ngày càng nhiều trái phiếu để bù đắp phần thiếu hụt.
Nguồn cung tăng nhưng lượng tiền của nhà đầu tư có giới hạn. Vì vậy, để bán được lượng trái phiếu ngày càng lớn, các chính phủ phải chấp nhận trả mức lợi suất hấp dẫn hơn.
Áp lực này cũng xuất hiện tại Pháp, nơi chi phí vay tăng khi nhà đầu tư chuẩn bị cho cuộc bầu cử năm tới và tính đến khả năng chính sách tài khóa có thể được nới lỏng.
6. Chi quốc phòng tăng
Chi tiêu quân sự toàn cầu đang ở mức kỷ lục trong bối cảnh chiến tranh Iran, xung đột Ukraine và làn sóng tái vũ trang tại NATO, Trung Đông và châu Á.
Riêng ngân sách quốc phòng Mỹ trong năm tài khóa 2026 lần đầu vượt 1.000 tỷ USD.
Chi tiêu quốc phòng lớn hơn đồng nghĩa nhu cầu tài trợ của chính phủ tăng lên. Nếu khoản chi không được bù đắp bằng nguồn thu tương ứng, chính phủ phải vay thêm, qua đó bổ sung nguồn cung trái phiếu ra thị trường.
7. Hiệu ứng Nhật Bản
Trong nhiều năm, lãi suất cực thấp tại Nhật Bản cho phép nhà đầu tư vay yen với chi phí thấp rồi chuyển tiền sang mua trái phiếu và các tài sản có lợi suất cao hơn ở nước ngoài. Đây là chiến lược thường được gọi là “carry trade”.
Nhưng khi lãi suất Nhật Bản tăng, phép tính này thay đổi. Nhà đầu tư có thể phải đóng vị thế và bán những tài sản từng mua bằng nguồn vốn vay yen.
Ngoài ra, dữ liệu Bộ Tài chính Nhật Bản cho thấy lượng chứng khoán nước ngoài Tokyo nắm giữ cuối tháng 8 giảm kỷ lục 87,8 tỷ USD so với tháng trước. Thị trường cho rằng Nhật Bản có thể đã bán trái phiếu nước ngoài, bao gồm trái phiếu Kho bạc Mỹ, để hỗ trợ đồng yen.
Nếu hoạt động này tiếp diễn, áp lực bán trên thị trường trái phiếu toàn cầu có thể tăng thêm.
8. Thuế quan tạo thêm áp lực lạm phát
Cuộc chiến thương mại của Tổng thống Donald Trump đang bổ sung một biến số khác vào bài toán lợi suất.
Thuế quan cao hơn làm tăng giá hàng nhập khẩu và có thể khiến lạm phát khó trở về mục tiêu. Điều này củng cố kỳ vọng rằng lãi suất sẽ phải duy trì ở mức cao lâu hơn.
Ở góc độ rộng hơn, căng thẳng thương mại cũng phản ánh quá trình phân mảnh của kinh tế toàn cầu. Khi bất ổn gia tăng, nhà đầu tư thường yêu cầu mức lợi suất cao hơn để bù đắp rủi ro khi cho chính phủ vay tiền trong thời gian dài.
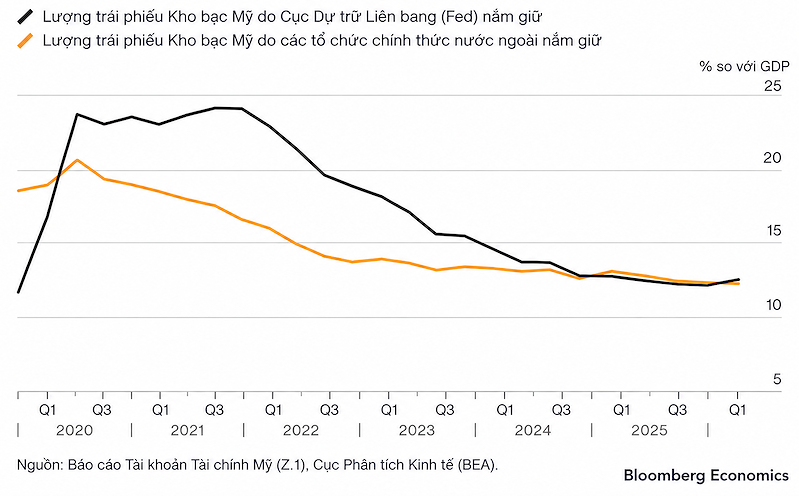
9. Những “tay chơi lớn” đang mua ít trái phiếu Mỹ hơn
Một thay đổi quan trọng khác nằm ở chính cơ cấu người mua.
Trước đây, Fed và các ngân hàng trung ương nước ngoài là những người mua lớn trên thị trường trái phiếu Kho bạc Mỹ. Nhưng vai trò này đang giảm dần, trong khi tỷ trọng của các nhà đầu tư tư nhân, bao gồm quỹ đầu cơ, tăng lên.
Theo Bloomberg Economics, kể từ năm 2020, lượng trái phiếu Kho bạc Mỹ do Fed nắm giữ tính theo tỷ lệ GDP đã giảm khoảng 12 điểm phần trăm; tỷ lệ tương ứng của các tổ chức chính thức nước ngoài giảm khoảng 8 điểm phần trăm.
Sự thay đổi này rất đáng chú ý bởi nhà đầu tư tư nhân nhạy cảm với giá hơn ngân hàng trung ương. Nếu lợi suất không đủ hấp dẫn, họ có thể đơn giản lựa chọn không mua.
Điều đó buộc Bộ Tài chính Mỹ phải trả “giá” cao hơn để thu hút vốn.
10. Thế giới không còn dư thừa tiền tiết kiệm
Đây có thể là thay đổi mang tính dài hạn nhất.
Trong nhiều năm sau khủng hoảng tài chính toàn cầu, lượng tiết kiệm dư thừa đã tạo ra một nguồn tiền lớn tìm kiếm tài sản để đầu tư, qua đó giúp kéo lãi suất và lợi suất trái phiếu xuống thấp.
Theo Oxford Economics, ba động lực từng tạo ra tình trạng này - chính sách thắt chặt tài khóa, quá trình giảm nợ tại Mỹ và mô hình tăng trưởng dựa vào xuất khẩu của Trung Quốc - đều đang đảo chiều hoặc bị hạn chế bởi chủ nghĩa bảo hộ.
Trong khi đó, nhu cầu vốn lại tăng mạnh.
Chính phủ cần tiền để bù thâm hụt, tăng ngân sách quốc phòng và đầu tư hạ tầng. Doanh nghiệp cần hàng trăm tỷ USD cho AI, trung tâm dữ liệu, năng lượng và M&A.
Nói cách khác, thế giới đang cần vay nhiều tiền hơn đúng lúc nguồn vốn giá rẻ không còn dồi dào như trước.
Đây cũng là điểm chung xuyên suốt đợt bán tháo trái phiếu hiện nay: người cần vốn ngày càng nhiều, trong khi người cho vay đòi hỏi mức bù đắp cao hơn. Kết quả là giá trái phiếu giảm và lợi suất bị đẩy lên những mức chưa từng thấy trong nhiều năm./.
Nguồn tham khảo: Bloomberg