
Làn sóng bán tháo trái phiếu toàn cầu liệu có dẫn đến khủng hoảng?
Có một sự thay đổi rất lớn đang diễn ra trên thị trường tài chính toàn cầu hiện nay.
Trái phiếu chính phủ Mỹ, tài sản từng được coi là nền tảng của hệ thống tài chính quốc tế và là nơi trú ẩn cuối cùng mỗi khi thị trường xảy ra khủng hoảng, đang chịu một áp lực bán ngày càng lớn. Lợi suất trái phiếu dài hạn tăng mạnh, giá trái phiếu giảm sâu và biến động trên thị trường fixed income gia tăng.
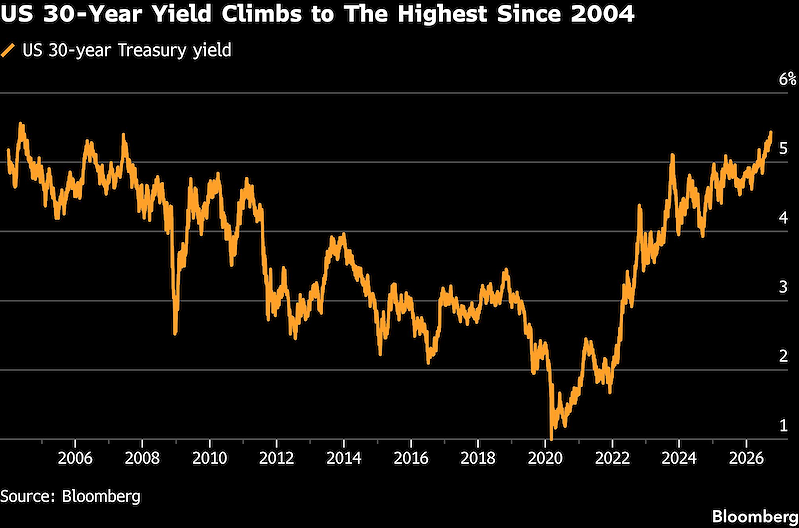
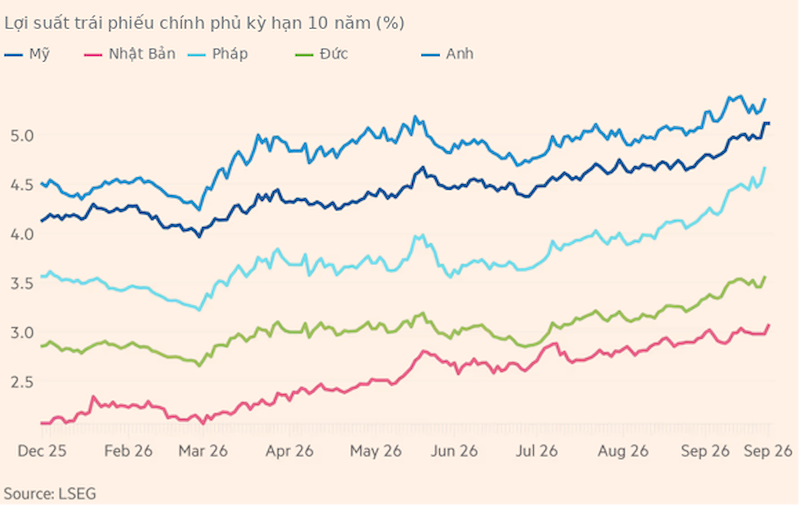
Theo các số liệu mới nhất, lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm đã tăng lên 5,2%; lợi suất kỳ hạn 30 năm vọt lên 5,44%, mức cao nhất kể từ năm 2004.
Nhưng nếu chỉ giải thích hiện tượng này bằng câu chuyện “Fed giữ lãi suất cao” thì vẫn chưa chạm tới phần quan trọng nhất. Điều đang xảy ra với thị trường trái phiếu không đơn thuần là một chu kỳ lãi suất. Nó phản ánh sự kết thúc của một cấu trúc tài chính đã tồn tại hơn một thập kỷ: thời kỳ tiền rẻ, lạm phát thấp, nới lỏng định lượng (QE) quy mô lớn, thanh khoản dồi dào và chi phí vốn siêu thấp.
Khi cấu trúc đó đảo chiều, thị trường không chỉ phải định giá lại trái phiếu. Nó phải định giá lại cả lượng nợ khổng lồ của chính phủ, mức đòn bẩy của hệ thống tài chính và giá của toàn bộ các tài sản được xây dựng trên giả định rằng lãi suất sẽ luôn ở mức thấp.
Điểm sâu xa nhất nằm ở sự thay đổi trong quan hệ cung cầu của trái phiếu chính phủ Mỹ. Trong nhiều năm, thị trường quen với một người mua cực lớn và tương đối ít nhạy cảm với giá. Đó là Fed - Cục Dự trữ liên bang Mỹ.
Đặc biệt trong thời kỳ QE, Fed mua một lượng lớn trái phiếu Kho bạc Mỹ và chứng khoán bảo đảm bằng các khoản vay thế chấp (mortgage-backed securities). Qua đó, Fed trực tiếp làm giảm rủi ro do biến động lãi suất của trái phiếu dài hạn (duration) mà khu vực tư nhân phải gánh chịu.
Đồng thời, chính sách này cũng kéo phần bù kỳ hạn (term premium) xuống rất thấp. Nhà đầu tư vì thế có thể chấp nhận lợi suất thấp hơn nhiều để nắm giữ trái phiếu dài hạn. Nhưng khi nới lỏng định lượng chuyển sang thắt chặt định lượng (QT), cơ chế này đảo ngược. Fed không còn đóng vai trò người mua lớn như trước, trong khi chính phủ Mỹ vẫn phải liên tục phát hành trái phiếu để tài trợ thâm hụt ngân sách.
Đây là một thay đổi có tính cấu trúc. Thâm hụt ngân sách Mỹ đang ở mức khoảng 5,8–6% GDP, nợ công đã vượt 100% GDP và lượng phát hành trái phiếu ròng có thể lên tới khoảng 2 nghìn tỷ USD mỗi năm.
Khi nguồn cung trái phiếu tăng nhanh nhưng lực cầu từ ngân hàng trung ương suy giảm, thị trường phải tìm kiếm những người mua mới. Và những người mua mới này không còn sẵn sàng chấp nhận mức lợi suất thấp như trước. Họ yêu cầu một khoản bù cao hơn cho rủi ro lãi suất, lạm phát và tài khóa.
Đó chính là sự trở lại của "term premium". Lợi suất trái phiếu dài hạn không chỉ phản ánh kỳ vọng về lãi suất ngắn hạn trong tương lai mà còn bao gồm phần bù mà nhà đầu tư yêu cầu để chịu rủi ro nắm giữ tài sản dài hạn.
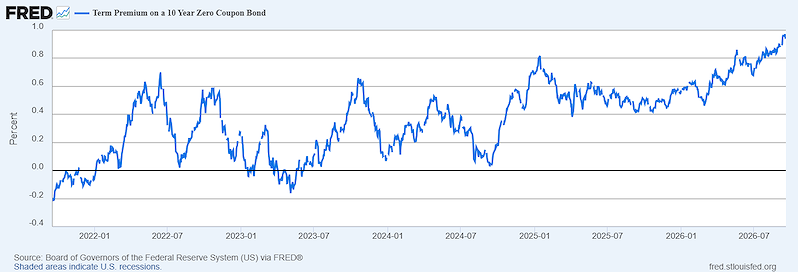
Sau hơn một thập kỷ "term premium" bị nén xuống mức cực thấp bởi QE, khoản bù này đang được tái định giá. "Term premium" 10 năm đã tăng khoảng 100 điểm cơ bản. Điều đó có nghĩa là thị trường không chỉ đang nói rằng “Fed sẽ giữ lãi suất cao hơn”. Thị trường đang nói rằng “tôi cần được trả nhiều hơn để sở hữu khoản nợ dài hạn này”.
Đây cũng là lý do cần phân biệt giữa một chu kỳ lãi suất thông thường và một sự thay đổi mang tính cấu trúc. Nếu lợi suất tăng đơn thuần vì Fed nâng lãi suất, thị trường có thể kỳ vọng rằng khi lạm phát giảm, Fed sẽ cắt giảm lãi suất và lợi suất dài hạn sẽ đi xuống. Nhưng nếu lợi suất tăng vì "term premium" tăng, vì cung trái phiếu tăng, vì rủi ro tài khóa cao hơn và vì nhà đầu tư quốc tế đòi hỏi mức bù lớn hơn, thì việc Fed giảm lãi suất chưa chắc đủ để đưa lợi suất dài hạn trở lại mức thấp của thập kỷ trước.
Thêm vào đó, lạm phát càng làm cho vấn đề trở nên phức tạp. Trong môi trường giảm phát hoặc suy thoái do tổng cầu suy yếu, trái phiếu chính phủ thường trở thành tài sản phòng hộ: kinh tế yếu đi, lạm phát giảm, ngân hàng trung ương có thể cắt lãi suất và giá trái phiếu tăng.
Nhưng cú sốc lạm phát từ phía cung lại hoạt động theo chiều ngược lại. Những bất ổn địa chính trị, năng lượng và chuỗi cung ứng đang khiến lạm phát dai dẳng ngay cả khi tăng trưởng suy yếu. Trong trường hợp này, ngân hàng trung ương không thể dễ dàng nới lỏng chính sách chỉ vì kinh tế chậm lại. Trái phiếu vì thế mất đi một phần chức năng phòng hộ truyền thống của nó.
Đây là một trong những lý do quan trọng khiến thị trường tài chính hiện nay khác với nhiều chu kỳ trước. Khi cổ phiếu giảm vì suy thoái, nhà đầu tư thường chuyển tiền sang trái phiếu. Nhưng nếu cổ phiếu giảm vì lạm phát và trái phiếu cũng giảm vì lạm phát, cả hai tài sản đều chịu áp lực cùng lúc.
Một yếu tố khác đang cạnh tranh trực tiếp để thu hút vốn là cuộc đầu tư khổng lồ vào trí tuệ nhân tạo (AI). Các tập đoàn công nghệ đang phải huy động lượng vốn rất lớn để xây dựng trung tâm dữ liệu (data center), hạ tầng tính toán, năng lượng và mạng lưới phục vụ AI.
Khi khu vực công đồng thời cần một lượng vốn khổng lồ để tài trợ thâm hụt và khu vực tư nhân cũng cần lượng vốn lớn để đầu tư, giá vốn khó giữ ở mức như thời kỳ tiền rẻ. Trái phiếu chính phủ và trái phiếu doanh nghiệp đang cùng cạnh tranh để thu hút nguồn vốn toàn cầu có giới hạn.
Nhưng tất cả những yếu tố trên mới chỉ giải thích tại sao lợi suất tăng. Chúng chưa giải thích "Tại sao thị trường trái phiếu có thể trở nên đặc biệt nguy hiểm khi biến động tăng mạnh?". Muốn hiểu điều đó, phải nhìn xuống tầng sâu hơn của hệ thống tài chính: thị trường vay vốn ngắn hạn có tài sản bảo đảm (repo) và giao dịch chênh lệch giá trái phiếu Kho bạc Mỹ (Treasury basis trade).
"Treasury basis trade" về bản chất là một giao dịch kinh doanh chênh lệch giá giữa thị trường trái phiếu giao ngay và thị trường futures. Các hedge fund thường mua một Treasury trên thị trường cash đồng thời bán khống hợp đồng tương lai tương ứng. Vì hai mức giá này có xu hướng hội tụ khi hợp đồng tương lai tiến đến ngày đáo hạn, quỹ có thể kiếm được một khoản chênh lệch (tương đối nhỏ).
Vấn đề là khoản chênh lệch này thường chỉ tính bằng vài điểm cơ bản (basis points). Nếu bỏ ra 100 triệu USD vốn để kiếm một khoản lợi nhuận rất nhỏ, tỷ suất sinh lời trên vốn sẽ không hấp dẫn. Vì vậy, chiến lược chỉ trở nên đáng kể khi được kết hợp với đòn bẩy rất cao.
Và thị trường repo chính là chiếc máy tạo ra đòn bẩy đó.
Quỹ mua trái phiếu Kho bạc Mỹ rồi sử dụng chính trái phiếu này làm tài sản thế chấp để vay tiền trên thị trường repo. Tiền vay lại được dùng để mua thêm trái phiếu. Số trái phiếu mới tiếp tục được dùng làm tài sản thế chấp để vay vốn.
Cấu trúc này cho phép một lượng vốn chủ sở hữu tương đối nhỏ kiểm soát một lượng tài sản rất lớn. Theo các nghiên cứu, đòn bẩy của các quỹ lớn có thể lên tới khoảng 18 lần. Tổng lượng trái phiếu Kho bạc Mỹ do các quỹ phòng hộ nắm giữ được ước tính khoảng 2,4 nghìn tỷ USD, đi cùng khoảng 1,8 nghìn tỷ USD vốn vay qua thị trường repo (repo borrowing).
Đây là điểm mà một giao dịch tưởng như “gần như không có rủi ro” bắt đầu trở thành nguồn rủi ro hệ thống. Giao dịch chênh lệch giá có thể gần như trung lập trước biến động chung của thị trường (market neutral). Nhưng điều đó không có nghĩa là quỹ không chịu rủi ro thanh khoản. Quỹ vẫn phải có tiền mặt để đáp ứng yêu cầu bổ sung ký quỹ (margin call), khoản ký quỹ phát sinh theo biến động giá (variation margin) và các yêu cầu tài sản thế chấp của bên cho vay.
Hãy hình dung một quỹ phòng hộ (hedge fund) đang kiểm soát 100 tỷ USD trái phiếu Kho bạc Mỹ bằng một lượng vốn chủ sở hữu nhỏ. Nếu lợi suất tăng mạnh, giá trái phiếu giảm. Vị thế mua trái phiếu giao ngay (long cash) chịu lỗ, trong khi vị thế bán hợp đồng tương lai (short futures) có thể có lãi.
Xét tổng thể, hai vị thế vẫn có thể tương đối cân bằng. Nhưng thị trường không thanh toán mọi thứ cùng một thời điểm. Thị trường hợp đồng tương lai có thể yêu cầu nộp ký quỹ bổ sung ngay lập tức. Bên cho vay trên thị trường repo có thể yêu cầu thêm tài sản thế chấp hoặc tăng tỷ lệ khấu trừ giá trị tài sản bảo đảm (haircut). Quỹ cần tiền mặt ngay cả khi chiến lược vẫn có thể sinh lời nếu được duy trì đến cuối kỳ.
Nếu quỹ không có đủ tiền mặt, họ phải bán trái phiếu Kho bạc Mỹ.
Và khi hàng loạt quỹ cùng phải làm điều tương tự, vấn đề bắt đầu tự khuếch đại. Giá Treasury giảm làm margin requirement tăng. Margin tăng buộc quỹ bán thêm Treasury. Lượng Treasury bị bán tăng khiến giá giảm sâu hơn. Biến động tăng khiến sàn futures và các đối tác repo yêu cầu thêm tài sản đảm bảo. Một vòng xoáy hình thành: biến động tăng, margin tăng, forced selling tăng, giá trái phiếu giảm, rồi biến động lại tăng.
Đó chính là margin spiral.
Điều nguy hiểm nhất ở đây là quy mô. Đây không phải một vài hedge fund đơn lẻ. Nhiều ước tính chỉ ra vị thế Treasury của các hedge fund lên tới khoảng 2,4 nghìn tỷ USD, với repo borrowing liên quan lên tới 1,8 nghìn tỷ USD. Khi một lượng tài sản khổng lồ được tài trợ bằng nguồn vốn ngắn hạn và có mức đệm vốn tương đối mỏng, hệ thống trở nên đặc biệt nhạy cảm với những cú sốc thanh khoản.
Tháng 3/2020 chính là lời cảnh báo rõ ràng nhất. Khi Covid 19 bùng phát, biến động trên thị trường tài chính tăng đột biến. Các hedge fund sử dụng basis trade phải giảm đòn bẩy và bán Treasury để đáp ứng nhu cầu thanh khoản. Lượng Treasury bị forced selling trong giai đoạn đó được ước tính khoảng 170-200 tỷ USD.
Điều đáng chú ý không phải chỉ là quy mô con số, mà là thực tế rằng ngay cả thị trường Treasury, vốn được coi là một trong những thị trường thanh khoản nhất thế giới, cũng có thể rơi vào trạng thái căng thẳng thanh khoản nghiêm trọng khi nhiều chủ thể cùng lúc phải bán.
Vấn đề hiện nay còn đáng chú ý bởi cấu trúc thanh khoản đã thay đổi. Trong giai đoạn QE, hệ thống tài chính được bơm một lượng thanh khoản khổng lồ. Một phần thanh khoản đó từng nằm trong các công cụ như hợp đồng mua lại đảo ngược qua đêm (overnight reverse repo), tạo thành một lớp đệm cho hệ thống "money market". Khi QT diễn ra, lượng đệm này suy giảm đáng kể. Trong khi đó, lượng Treasury cần được thị trường tư nhân hấp thụ vẫn rất lớn.
Điều đó dẫn tới một câu hỏi quan trọng: nếu một cú sốc đủ lớn xảy ra và hedge funds đồng loạt phải giảm đòn bẩy, ai sẽ mua số Treasury đó?
Thông thường, câu trả lời là các nhà tạo lập thị trường sơ cấp (primary dealers) và ngân hàng lớn. Nhưng chính các tổ chức này cũng bị giới hạn bởi quy mô bảng cân đối kế toán (balance sheet) và các yêu cầu vốn. Sau khủng hoảng năm 2008, hệ thống ngân hàng được thiết kế để hạn chế việc tích tụ đòn bẩy quá mức. Điều đó làm hệ thống ngân hàng an toàn hơn ở nhiều khía cạnh, nhưng cũng có nghĩa là khả năng hấp thụ một lượng tài sản khổng lồ trong thời gian cực ngắn không phải vô hạn.
Đây chính là nghịch lý của thị trường Treasury hiện tại: quy mô thị trường rất lớn nhưng khả năng cung cấp thanh khoản trong một thời điểm cực đoan lại phụ thuộc vào balance sheet của một số lượng tương đối hạn chế các dealer lớn.
Và rủi ro không chỉ dừng ở hedge fund.
Khi lợi suất tăng, các ngân hàng cũng phải đối mặt với khoản lỗ trên danh mục trái phiếu. Bản thân khoản lỗ chưa thực hiện (unrealized loss) không đồng nghĩa với mất khả năng thanh toán, bởi ngân hàng có thể giữ trái phiếu đến ngày đáo hạn và nhận lại mệnh giá. Nhưng nếu cần thanh khoản và buộc phải bán tài sản trước hạn, ngân hàng sẽ hiện thực hóa khoản lỗ.
Khi đó, cơ chế truyền dẫn có thể đi từ thị trường trái phiếu sang tín dụng. Giá trái phiếu giảm làm vốn và thanh khoản của ngân hàng chịu áp lực. Ngân hàng trở nên thận trọng hơn trong việc cho vay. Doanh nghiệp khó tiếp cận tín dụng hơn. Hộ gia đình đối mặt với chi phí vốn cao hơn. Đầu tư và tiêu dùng suy yếu. Một cú sốc ban đầu trên thị trường Treasury vì thế có thể đi vào nền kinh tế thực thông qua kênh tín dụng.
Đây cũng là lý do lợi suất Treasury tăng có tác động vượt ra xa nước Mỹ. Treasury là chuẩn tham chiếu cho rất nhiều loại tài sản trên toàn cầu. Khi lợi suất tài sản phi rủi ro bằng USD tăng, chi phí vốn của doanh nghiệp toàn cầu cũng tăng theo.
Các thị trường mới nổi phải đối mặt với nguy cơ dòng vốn bị rút ra, đồng USD mạnh lên và chi phí tái cấp vốn bằng ngoại tệ cao hơn. Ngân hàng trung ương các nước có thể bị đặt vào thế khó: nếu giảm lãi suất để hỗ trợ tăng trưởng, tỷ giá có thể chịu áp lực; nếu giữ lãi suất cao để bảo vệ đồng tiền, nền kinh tế nội địa phải chịu chi phí vốn lớn hơn và có thể rơi vào suy thoái.
Vì vậy, điều đang xảy ra trên thị trường Treasury hiện nay nên được nhìn nhận như một quá trình truyền dẫn theo nhiều tầng. Ban đầu là cú sốc cung trái phiếu và sự tái định giá term premium. Sau đó là áp lực lên giá của các tài sản duration dài. Tiếp theo là tác động lên các vị thế sử dụng leverage. Nếu biến động đủ lớn, margin call xuất hiện. Forced selling làm thanh khoản suy yếu. Thanh khoản suy yếu lại làm biến động tăng. Và nếu ngân hàng hoặc dealer không đủ khả năng hấp thụ lượng tài sản được bán ra, một vấn đề về định giá có thể biến thành một vấn đề thanh khoản nghiêm trọng.
Đó là ranh giới giữa một "bear market" thông thường của thị trường trái phiếu và một cuộc khủng hoảng tài chính.
Không phải cứ lợi suất 10 năm vượt 5% thì khủng hoảng sẽ xảy ra. Một nền kinh tế có thể vận hành trong môi trường lợi suất cao hơn rất nhiều so với thập kỷ tiền rẻ trước đây. Điều đáng quan tâm hơn là tốc độ thay đổi của lợi suất và khả năng thích nghi của toàn bộ hệ thống tài chính, nhất là ở những nơi dùng đòn bẩy cao.
Một thị trường có thể chịu được lợi suất cao. Nhưng một hệ thống với hàng nghìn tỷ USD vị thế repo và basis trade có thể không chịu được một cú nhảy quá nhanh của lợi suất nếu nó làm biến động tăng mạnh và khiến yêu cầu tài sản đảm bảo tăng theo cấp số nhân.
Sau cùng, câu chuyện trái phiếu hiện nay không phải là câu chuyện Fed sẽ tăng hay giảm thêm vài chục điểm cơ bản.
Đó là câu chuyện về một thế giới đang bước ra khỏi kỷ nguyên tiền rẻ.
Trong hơn một thập kỷ, thị trường đã được xây dựng trên những giả định tương đối thuận lợi: lãi suất thấp, lạm phát thấp, volatility thấp, thanh khoản cao và ngân hàng trung ương sẵn sàng mua tài sản khi thị trường gặp vấn đề. Trong môi trường đó, leverage trở thành một công cụ cực kỳ hiệu quả.
Nhưng leverage luôn có hai mặt.
Nó biến một khoản lợi nhuận nhỏ thành lợi nhuận lớn khi mọi thứ diễn ra đúng hướng. Nhưng nó cũng biến một biến động nhỏ của giá tài sản thành một cuộc khủng hoảng thanh khoản khi mọi thứ diễn ra ngược lại.
Đây mới là điều khiến thị trường Treasury đáng theo dõi.
Rủi ro không nhất thiết nằm ở việc lợi suất sẽ là 4,5%, 5% hay 5,5%. Rủi ro nằm ở việc hệ thống tài chính có thể hấp thụ một mức lợi suất mới một cách trật tự hay không.
Nếu thị trường hấp thụ được lượng cung trái phiếu khổng lồ, term premium tăng nhưng thanh khoản vẫn hoạt động, dealer vẫn cung cấp được balance sheet và hedge funds có đủ vốn để chịu biến động, quá trình này chỉ đơn giản là một cuộc tái định giá đau đớn của thị trường vốn.
Nhưng nếu lợi suất tăng quá nhanh, repo bắt đầu căng thẳng, haircut tăng, margin call xuất hiện và hàng loạt hedge fund buộc phải bán Treasury cùng lúc, câu chuyện sẽ hoàn toàn khác.
Khi đó, thứ cần quan sát không còn là giá trái phiếu.
Mà là thanh khoản!
Bởi trong tài chính, khủng hoảng thường không bắt đầu khi một tài sản trở nên đắt hay rẻ. Nó bắt đầu khi những người đang nắm giữ tài sản đó không còn đủ tiền mặt để tiếp tục nắm giữ nó.
Và dưới bề mặt của thị trường Treasury trị giá hàng chục nghìn tỷ USD, đó chính là câu hỏi lớn nhất hiện nay.
Khi kỷ nguyên tiền rẻ kết thúc, ai sẽ là người cung cấp thanh khoản cuối cùng cho một hệ thống đã quen với đòn bẩy cực lớn?
Nội dung liên quan
- Reuters: Việt Nam cân nhắc phát hành trái phiếu chính phủ bằng USD sau 12 năm
- Làn sóng bán tháo trái phiếu lan rộng, lợi suất Mỹ vượt 5%
- Mỹ chi 6 tỷ USD mua lại trái phiếu, lợi suất vẫn áp sát đỉnh 3 năm
- Vì sao lợi suất trái phiếu cao có thể trở thành trạng thái bình thường mới?
- Vietcap: Tỷ giá VND/USD sẽ hạ nhiệt, lãi suất trái phiếu khó giảm


