
Vì sao lợi suất trái phiếu cao có thể trở thành trạng thái bình thường mới?
Chi phí vay của các chính phủ đang tăng mạnh khi nhà đầu tư đòi hỏi mức bù đắp cao hơn để nắm giữ trái phiếu dài hạn. Áp lực từ nợ công, lạm phát và nguồn cung trái phiếu ngày càng lớn cho thấy mặt bằng lợi suất cao có thể kéo dài.
Lợi suất trái phiếu chính phủ đang đi lên trên toàn cầu. Tại Mỹ, đà tăng mạnh đến mức Bộ trưởng Tài chính Scott Bessent phải mở rộng chương trình mua lại trái phiếu dài hạn.
Tuy nhiên, động thái này không thể ngăn lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm vượt 5%, mức cao nhất trong gần hai thập kỷ.
Nhà đầu tư rút khỏi trái phiếu chính phủ dài hạn vì nhiều lo ngại. Thâm hụt ngân sách ngày càng lớn, lạm phát dai dẳng trong bối cảnh Tổng thống Donald Trump đẩy mạnh chiến tranh thương mại, cùng giá năng lượng tăng do xung đột tại Trung Đông đều gây áp lực lên thị trường.
Các chính phủ còn phải cạnh tranh dòng vốn với những tập đoàn công nghệ đang phát hành lượng lớn trái phiếu để tài trợ cho hạ tầng trí tuệ nhân tạo (AI).
Việc Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất vào tháng 9 phần nào xoa dịu lo ngại về quyết tâm kiểm soát lạm phát. Dù vậy, những nguyên nhân mang tính cấu trúc đứng sau làn sóng bán tháo trái phiếu vẫn chưa biến mất.
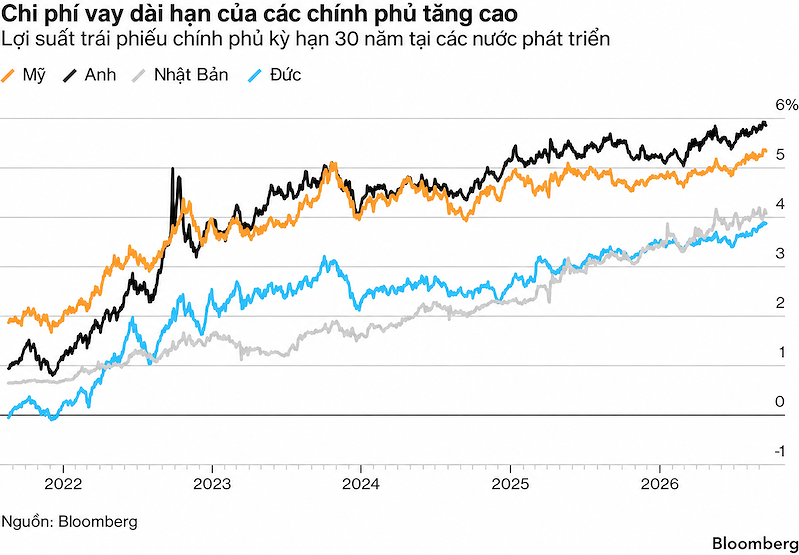
Lợi suất trái phiếu bình quân tại nhóm 7 nền kinh tế phát triển (G7) hiện ở mức cao nhất kể từ năm 2000.
Vì sao trái phiếu dài hạn chịu áp lực lớn nhất?
Trái phiếu do các quốc gia phát triển phát hành thường được xem là một trong những loại tài sản an toàn nhất thế giới, bởi khả năng chính phủ không hoàn trả được nợ tương đối thấp.
Để cố định chi phí vay trong thời gian dài, nhiều chính phủ phát hành trái phiếu kỳ hạn 30 năm. Một số quốc gia thậm chí vay vốn với thời hạn lên tới 100 năm.
Tuy nhiên, khi lạm phát và lãi suất ngắn hạn tăng, giá trị thực của khoản lãi định kỳ cũng như số tiền gốc nhận lại khi trái phiếu đáo hạn đều giảm xuống.
Kỳ hạn càng dài, lạm phát càng có nhiều thời gian bào mòn lợi nhuận. Đây là lý do trái phiếu dài hạn nhạy cảm hơn trước biến động lãi suất và trở thành tâm điểm của đợt bán tháo gần đây.
Giữa tháng 9, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 30 năm lên mức cao nhất kể từ năm 2007. Lợi suất cùng kỳ hạn tại Nhật Bản tiến sát kỷ lục, trong khi tại Anh đạt mức cao nhất kể từ năm 1998.
Vì sao lợi suất cao vẫn chưa đủ sức kéo người mua trở lại?
Về lý thuyết, lợi suất càng cao thì trái phiếu càng hấp dẫn. Tuy nhiên, mức lợi suất hiện nay tăng lên chính vì nhà đầu tư đang yêu cầu khoản bù đắp lớn hơn trước rủi ro lạm phát, nợ công và nguồn cung trái phiếu ngày càng nhiều.
Lợi suất và giá trái phiếu biến động ngược chiều. Nếu nhà đầu tư cho rằng lợi suất còn tăng, họ có thể tiếp tục đứng ngoài vì mua vào lúc này đồng nghĩa với nguy cơ giá trái phiếu giảm thêm.
Trong gần hai thập kỷ qua, nguồn tiền tiết kiệm dồi dào trên toàn cầu, đặc biệt tại châu Á, liên tục đổ vào trái phiếu chính phủ và các tài sản an toàn khác. Trong khi đó, nguồn cung những tài sản này tương đối hạn chế.
Bức tranh hiện nay đã đảo chiều.
Cung trái phiếu nhiều hơn do các chính phủ tăng mạnh chi tiêu cho năng lượng tái tạo, quốc phòng và nhiều chương trình khác.
Mỹ phải vay thêm để tài trợ cho khoản nợ quốc gia hơn 40.000 tỷ USD, đồng thời bù đắp thâm hụt ngân sách. Văn phòng Ngân sách Quốc hội Mỹ ước tính mức thâm hụt hàng năm có thể lên tới 2.100 tỷ USD.
Đề xuất chi trả 5.000 USD cho mỗi công dân Mỹ trưởng thành của Tổng thống Trump, với điều kiện đảng Cộng hòa giữ được quyền kiểm soát Quốc hội trong cuộc bầu cử giữa nhiệm kỳ tháng 11, có thể khiến nhu cầu vay nợ tiếp tục tăng.
Trong khi nguồn cung trái phiếu chính phủ phình to, lực cầu lại suy yếu. Nhà đầu tư nước ngoài giảm mua, còn các ngân hàng trung ương thu hẹp danh mục sau nhiều năm tích lũy trái phiếu.
Thành viên Ban điều hành Ngân hàng Trung ương châu Âu Isabel Schnabel gọi đây là quá trình chuyển từ “dư thừa tiết kiệm” sang “dư thừa trái phiếu”.
Thị trường vì vậy ngày càng phải dựa vào nhà đầu tư tư nhân. Nhóm này nhạy cảm hơn với giá và chỉ sẵn sàng mua nếu trái phiếu đủ rẻ, tương ứng với mức lợi suất đủ cao để bù đắp rủi ro.
Nói cách khác, lợi suất cao không có nghĩa trái phiếu đã lập tức trở nên hấp dẫn. Đây là mức giá mà các chính phủ phải trả để tìm người mua trong bối cảnh lượng trái phiếu phát hành tăng nhanh hơn nhu cầu.
Vì sao lợi suất dài hạn quan trọng với nền kinh tế?
Một đợt bán tháo mất kiểm soát trên thị trường trái phiếu có thể gây khó khăn cho các chính phủ phụ thuộc vào vay nợ để tài trợ thâm hụt ngân sách.
Anh từng trải qua bài học này trong cuộc khủng hoảng trái phiếu năm 2022, sự kiện góp phần khiến nhiệm kỳ thủ tướng của bà Liz Truss kết thúc chóng vánh.
“Thị trường trái phiếu đã hạ bệ nhiều chính phủ hơn cả đại bác”, Bộ trưởng Tài chính Mỹ Scott Bessent từng nhận xét.
Lợi suất trái phiếu dài hạn còn là cơ sở định giá hàng loạt khoản vay tiêu dùng, từ thế chấp nhà ở đến nợ doanh nghiệp. Mặt bằng lợi suất cao sẽ làm tăng áp lực lên người đi vay, trong bối cảnh nhiều năm lạm phát đã khiến chi phí sinh hoạt trở nên đắt đỏ. Ngược lại, người gửi tiết kiệm được hưởng lợi.
Tác động đến thị trường tín dụng không phải lúc nào cũng diễn ra trực tiếp. Tại Mỹ, lãi suất vay mua nhà cố định trong 30 năm thường bám sát lợi suất trái phiếu kho bạc kỳ hạn 10 năm, thay vì trái phiếu 30 năm.
Nguyên nhân là người mua nhà thường trả hết hoặc tái cấp vốn cho khoản vay sau khoảng thời gian gần với 10 năm.
Chính phủ có thể làm gì?
Nhiều chính phủ đang chuyển hoạt động vay nợ sang các kỳ hạn ngắn hơn, nơi lợi suất hiện thấp hơn. Dù vậy, trái phiếu ngắn hạn phải được tái cấp vốn thường xuyên hơn, khiến chính phủ có nguy cơ phải vay lại với lãi suất cao trong tương lai.
Ngân hàng Trung ương Anh (BoE) đã dừng bán trái phiếu dài hạn trong danh mục nhằm giảm áp lực lên thị trường.
Mỹ lựa chọn cách tiếp cận khác. Bộ Tài chính nước này thông báo tăng mua lại trái phiếu kỳ hạn từ 10 đến 30 năm để hạ nhiệt tình trạng mà ông Bessent gọi là một “cơn sốt” trên thị trường.
Tuy nhiên, đợt mua lại đầu tiên có quy mô thấp hơn kỳ vọng. Lợi suất sau đó vẫn lên mức cao nhất trong nhiều năm, một phần do giá dầu tăng mạnh.
Về căn bản, các chính phủ phải thuyết phục nhà đầu tư rằng họ có thể kiểm soát lạm phát và thâm hụt ngân sách. Điều này có thể đòi hỏi kết hợp tăng thuế với cắt giảm chi tiêu – những biện pháp khó nhận được sự ủng hộ của cử tri.
Lợi suất cao có thực sự đáng lo?
Ở một mức độ nhất định, lợi suất tăng là tin tốt với người nắm giữ trái phiếu. Trong bối cảnh thị trường chứng khoán dao động quanh vùng đỉnh, mặt bằng lợi suất cao cũng phản ánh một nền kinh tế toàn cầu đủ sức chịu đựng chi phí vay lớn hơn.
Sau cuộc khủng hoảng tài chính toàn cầu, lợi suất từng giảm về gần 0% khi triển vọng tăng trưởng rất yếu. Vì vậy, đợt tăng hiện nay có thể được xem là quá trình trở lại mặt bằng trước khủng hoảng.
Ở mức 4,95%, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm chỉ nhỉnh hơn mức bình quân của bốn thập kỷ qua.
“Người ta thường dùng cụm từ ‘cao hơn trong thời gian dài hơn’”, hai chuyên gia kinh tế Tom Porcelli và Michael Pugliese của Wells Fargo viết trong một báo cáo hồi tháng 8.
“Chúng tôi cho rằng cách mô tả phù hợp hơn là ‘bình thường trong thời gian dài hơn’”./.
Nguồn tham khảo: Bloomberg


