
Vietcap: Tỷ giá VND/USD sẽ hạ nhiệt, lãi suất trái phiếu khó giảm
Nhận định trên được CTCP Chứng khoán Vietcap (Vietcap, Mã CK: VCI) đưa ra trong Báo cáo Trái phiếu - tiền tệ tháng 8 vừa công bố.
Theo nhóm phân tích, thị trường tiền tệ đang ghi nhận hai xu hướng trái chiều. Áp lực tỷ giá giảm dần, nhưng thanh khoản hệ thống ngân hàng và tiến độ phát hành trái phiếu Chính phủ có thể khiến mặt bằng lãi suất khó hạ nhiệt.
Tỷ giá giảm tháng thứ hai liên tiếp
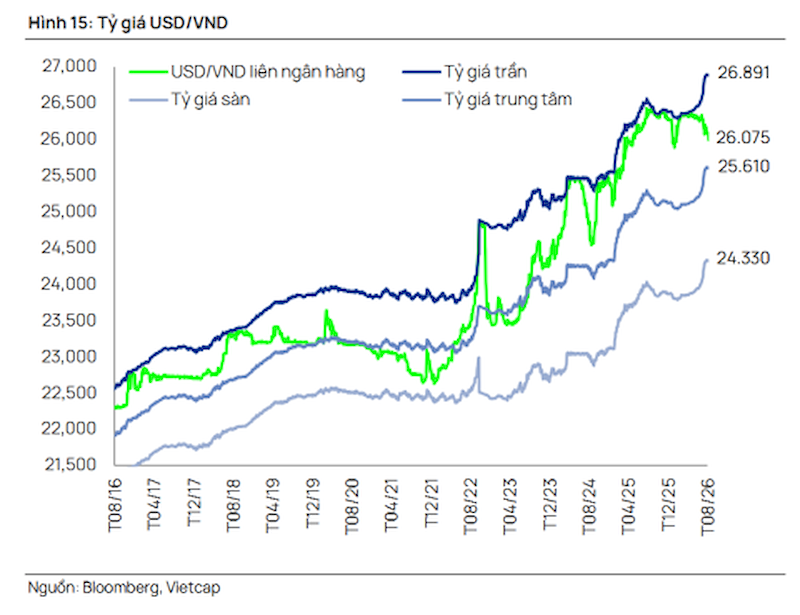
Tỷ giá USD/VND trên thị trường liên ngân hàng giảm từ 26.296 đồng/USD vào cuối tháng 7 xuống 26.075 đồng/USD vào cuối tháng 8. Như vậy, USD giảm 0,8% trong tháng và giảm 0,9% so với đầu năm. Đây cũng là tháng thứ hai liên tiếp tỷ giá đi xuống.
Theo Vietcap, diễn biến này được hỗ trợ bởi áp lực trên thị trường ngoại tệ tự do hạ nhiệt, giá vàng trong nước giảm, thâm hụt thương mại thu hẹp và dòng vốn đầu tư trực tiếp nước ngoài tiếp tục duy trì tích cực.
Riêng giá bán vàng SJC giảm 4,7% trong tháng 8. Giá vàng trong nước đi xuống góp phần hạn chế nhu cầu ngoại tệ trên thị trường tự do.
Đà giảm của tỷ giá tiếp tục trong những ngày đầu tháng 9. Tính đến ngày 11/9, USD/VND giảm thêm khoảng 0,6% so với đầu tháng. Cùng thời điểm, VND trên thị trường tự do tăng giá khoảng 0,8%, trong khi giá vàng trong nước giảm khoảng 1,4%.
Vietcap cho rằng tỷ giá có thể tiếp tục hạ nhiệt trong tháng 9 nhờ ba yếu tố trên. Tuy nhiên, khả năng Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất vẫn là rủi ro đối với đồng VND.
Theo dữ liệu được báo cáo dẫn lại, công cụ CME FedWatch cho thấy thị trường định giá cao khả năng Fed tăng lãi suất trong tháng 9. Nếu kịch bản này xảy ra, đồng USD có thể mạnh trở lại và gây áp lực lên tỷ giá.
Lợi suất trái phiếu khó giảm
Trái ngược với xu hướng hạ nhiệt của tỷ giá, Vietcap dự báo lợi suất trái phiếu Chính phủ có thể tiếp tục duy trì ở mức cao trong tháng 9.
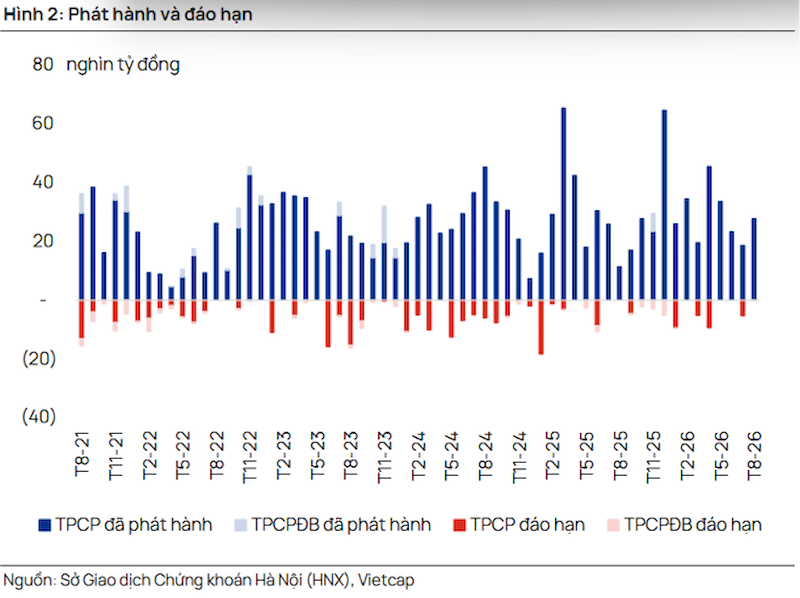
Trong tháng 8, Kho bạc Nhà nước (KBNN) phát hành 27.800 tỷ đồng trái phiếu Chính phủ, tăng 49,2% so với tháng trước và phục hồi từ mức thấp nhất trong 10 tháng.
Dù vậy, tổng giá trị phát hành trong 8 tháng đầu năm mới đạt 228.900 tỷ đồng, giảm 4,1% so với cùng kỳ và tương đương 45,8% kế hoạch cả năm 2026.
Xét riêng quý 3, tính đến cuối tháng 8, KBNN đã phát hành 46.360 tỷ đồng, hoàn thành 38,6% kế hoạch quý. Theo Vietcap, tiến độ này cho thấy nguồn cung trái phiếu trên thị trường sơ cấp có thể tăng trong tháng 9 nếu KBNN đẩy nhanh phát hành để bám sát kế hoạch. Đây là một trong những yếu tố có thể giữ lợi suất trái phiếu ở mức cao.
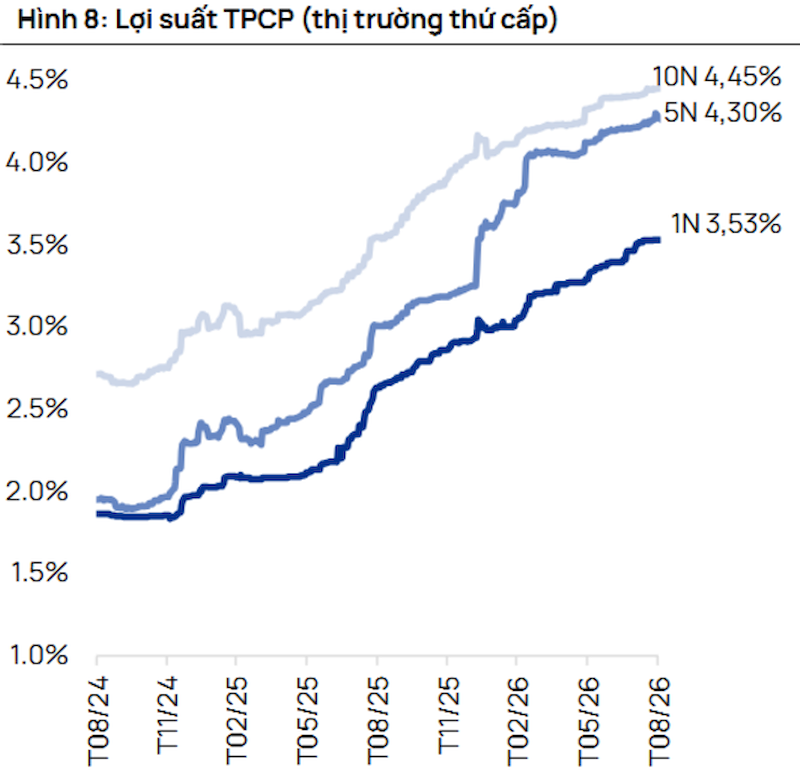
Trong tháng 8, lợi suất trái phiếu Chính phủ kỳ hạn 5 năm và 10 năm trên thị trường sơ cấp cùng tăng 5 điểm cơ bản, lần lượt lên 4,25% và 4,41%.
Trên thị trường thứ cấp, lợi suất kỳ hạn 5 năm tăng 9 điểm cơ bản lên 4,3%, còn kỳ hạn 10 năm tăng 4 điểm cơ bản lên 4,45%.
Ngoài áp lực nguồn cung, lợi suất trái phiếu trong nước còn chịu tác động từ xu hướng tăng của lợi suất toàn cầu.
Thanh khoản hệ thống ngân hàng là yếu tố thứ ba có thể khiến lợi suất trái phiếu khó giảm.
Trong tháng 8, lãi suất qua đêm bình quân trên thị trường liên ngân hàng tăng từ 3,95% lên 4,37%. Đến ngày 28/8, lãi suất qua đêm lên 7,07%, cao hơn 0,57 điểm phần trăm so với cuối tháng 7.
Để hỗ trợ thanh khoản, Ngân hàng Nhà nước (NHNN) đã bơm 232.700 tỷ đồng qua thị trường mở trong tháng 8, gấp 2,2 lần tháng trước.
Sau khi trừ khoảng 168.000 tỷ đồng các khoản repo OMO đáo hạn, lượng tiền được bơm ròng vào hệ thống đạt 64.700 tỷ đồng. Trước đó, nhà điều hành hút ròng 72.900 tỷ đồng trong tháng 7.
Vietcap ước tính khoảng 202.400 tỷ đồng các khoản repo OMO sẽ đáo hạn trong tháng 9. Lượng đáo hạn này có thể gây áp lực lên thanh khoản nếu không được gia hạn hoặc bù đắp bằng những đợt bơm tiền mới.
Dù vậy, nhóm phân tích cho rằng NHNN sẽ tiếp tục điều hành linh hoạt qua kênh OMO, qua đó hạn chế đà tăng của lãi suất liên ngân hàng./.


