
Bloomberg: Trung Quốc âm thầm mua 600 tỷ USD trái phiếu Mỹ qua Canada
Trung Quốc có thể đang âm thầm nắm giữ hàng trăm tỷ USD trái phiếu chính phủ Mỹ thông qua các ngân hàng lưu ký tại Canada, thay vì trực tiếp đứng tên như trước.
Nếu giả thuyết này chính xác, Bắc Kinh vẫn đóng vai trò quan trọng trong việc tài trợ thâm hụt ngân sách của Washington, bất chấp những tuyên bố giảm phụ thuộc vào đồng USD.
Trong nhiều năm, ông Vitaliy Liberman - chuyên gia về chứng khoán bảo đảm bằng khoản vay thế chấp tại DoubleLine - thường xuyên theo dõi số liệu sở hữu trái phiếu Mỹ của các nhà đầu tư nước ngoài.
Vị này đặc biệt quan tâm đến khả năng các chủ nợ lớn bán tháo tài sản Mỹ, để đáp trả chính sách thương mại cứng rắn của Tổng thống Donald Trump.
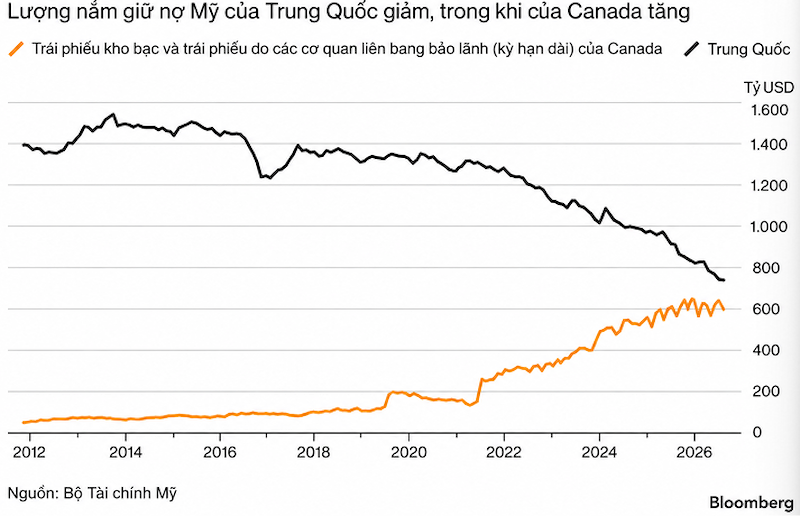
Tuy nhiên, một diễn biến bất thường khiến Liberman chú ý: lượng trái phiếu Mỹ do Canada nắm giữ liên tục tăng mạnh, ngay cả khi hai nước đối đầu trong cuộc chiến thuế quan và người tiêu dùng Canada phát động làn sóng tẩy chay hàng hóa Mỹ.
Trong vòng 5 năm, Canada đã tích lũy thêm gần 600 tỷ USD trái phiếu chính phủ Mỹ và chứng khoán bảo đảm bằng các khoản vay thế chấp được cơ quan liên bang bảo lãnh, đưa tổng danh mục tăng hơn 4 lần.
Liberman bắt đầu tìm hiểu nguyên nhân. Câu trả lời ông nhận được từ nhiều chuyên gia Phố Wall lại hướng về một quốc gia khác.
“Những người am hiểu nhất Phố Wall đều nói với tôi rằng: Đó không phải Canada, mà là một Canada khác”, ông kể.
Theo Liberman, “Canada khác” mà họ nhắc đến chính là Trung Quốc.
Trung Quốc đã bán bao nhiêu trái phiếu Mỹ?
Theo số liệu chính thức của Bộ Tài chính Mỹ, Trung Quốc đã liên tục cắt giảm lượng trái phiếu chính phủ Mỹ nắm giữ kể từ khi ông Donald Trump bắt đầu chỉ trích Bắc Kinh trong chiến dịch tranh cử tổng thống năm 2016.
Đến nay, danh mục trái phiếu kho bạc Mỹ đứng tên Trung Quốc đã giảm khoảng một nửa, xuống còn 618 tỷ USD.
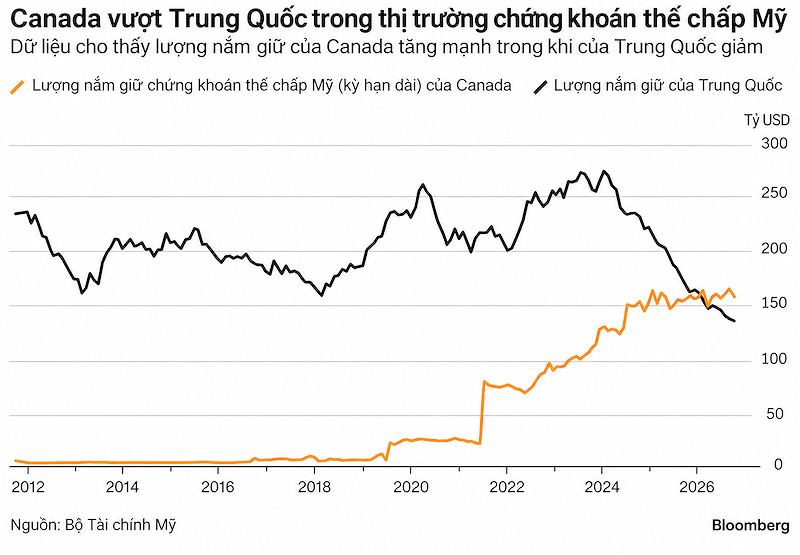
Lượng chứng khoán bảo đảm bằng khoản vay thế chấp được các cơ quan liên bang Mỹ bảo lãnh (agency MBS) do Trung Quốc sở hữu cũng giảm gần 50% kể từ đầu năm 2024.
Xu hướng này từ lâu đã khiến thị trường trái phiếu lo ngại, đặc biệt khi làn sóng giao dịch mang tên Sell America (bán tài sản Mỹ) nhiều lần xuất hiện trong hai năm qua.
Áp lực càng gia tăng sau khi chiến sự Iran đẩy giá năng lượng và lạm phát lên cao. Trong 7 tháng qua, chi phí vay dài hạn của chính phủ Mỹ đã tăng lên mức cao nhất trong gần 25 năm.
Cùng lúc, giới đầu tư đặt câu hỏi liệu thị trường toàn cầu có tiếp tục hấp thụ được lượng trái phiếu khổng lồ mà Washington phải phát hành mỗi năm để bù đắp khoản thâm hụt ngân sách khoảng 2.000 tỷ USD hay không.
Tuy nhiên, theo Bloomberg, một số nhà đầu tư và chiến lược gia Phố Wall cho rằng số liệu chính thức có thể chưa phản ánh đầy đủ quy mô tài sản Mỹ mà Trung Quốc thực sự nắm giữ.
Thay vì bán trái phiếu, Bắc Kinh có thể đã chuyển một phần danh mục sang các ngân hàng lưu ký ngoài lãnh thổ Mỹ, đặt tại những quốc gia khác.
Khi đó, số trái phiếu này có thể được ghi nhận dưới tên quốc gia nơi ngân hàng lưu ký hoạt động, thay vì Trung Quốc.
Cách làm này vừa giúp Bắc Kinh duy trì đầu tư vào tài sản Mỹ, vừa tạo ra hình ảnh rằng nước này đang giảm mạnh sự phụ thuộc vào hệ thống tài chính dựa trên đồng USD.
Dù vậy, chưa có bằng chứng trực tiếp xác nhận các ngân hàng Canada đang nắm giữ trái phiếu Mỹ thay cho Trung Quốc.
*Cơ quan Quản lý Ngoại hối Nhà nước Trung Quốc (SAFE) từ chối bình luận. Cơ quan Giám sát các định chế tài chính Canada cho biết không bình luận về hoạt động khách hàng của các tổ chức thuộc diện quản lý. Bộ Tài chính Mỹ cũng không phản hồi yêu cầu bình luận của Bloomberg.
Nghi vấn Trung Quốc sử dụng các trung tâm lưu ký quốc tế để che giấu quy mô thực sự của danh mục trái phiếu Mỹ không phải câu chuyện mới.
Năm 2014, thị trường từng chứng kiến lượng trái phiếu kho bạc Mỹ được ghi nhận tại Bỉ tăng hơn 40% chỉ trong 5 tháng, đưa quốc gia châu Âu này trở thành một trong những chủ nợ lớn nhất của Washington.
Khi đó, nhiều nhà phân tích cũng nghi ngờ Trung Quốc đứng sau sự gia tăng bất thường này.
Lần này, tâm điểm chuyển sang Canada.
Đáng chú ý nhất là lượng chứng khoán bảo đảm bằng khoản vay thế chấp của Mỹ được ghi nhận tại Canada, tăng từ khoảng 21 tỷ USD giữa năm 2021 lên 162 tỷ USD.
Đây là phân khúc có quy mô nhỏ hơn thị trường trái phiếu kho bạc và tập trung vào một số nhóm nhà đầu tư lớn. Trong lịch sử, Nhật Bản, Đài Loan và Trung Quốc là những chủ sở hữu nước ngoài hàng đầu.
Bloomberg đã phỏng vấn 12 nhà đầu tư và chiến lược gia chuyên về chứng khoán thế chấp. Phần lớn cho biết họ chưa từng chứng kiến hoặc nghe nói về việc các tổ chức Canada mua lượng lớn loại tài sản này.
Một số định chế tài chính lớn của Canada cũng khẳng định không tích cực mua vào.
Tuy nhiên, không phải tất cả chuyên gia đều đồng tình rằng Trung Quốc đứng sau toàn bộ mức tăng.
Ông Alex Etra - chiến lược gia vĩ mô cấp cao tại Vanda Research và cựu chuyên gia kinh tế của Fed New York - cho rằng số liệu có thể phản ánh hoạt động giao dịch chênh lệch giá của các quỹ phòng hộ Canada.
Các quỹ này có thể mua trực tiếp trái phiếu kho bạc và chứng khoán thế chấp Mỹ, đồng thời sử dụng hợp đồng tương lai để phòng ngừa rủi ro. Theo đó, mỗi nhà phân tích mới chỉ quan sát được một phần của bức tranh, trong khi chưa ai có đầy đủ thông tin để đưa ra kết luận chắc chắn.
Trung Quốc khó thoát khỏi sự phụ thuộc vào USD?
Đằng sau những nghi vấn về hoạt động mua trái phiếu là một nghịch lý lớn của nền kinh tế Trung Quốc.
Trong nhiều thập kỷ, Bắc Kinh hưởng lợi từ vai trò công xưởng thế giới. Xuất khẩu tăng mạnh mang về lượng USD khổng lồ, trong khi dòng tiền này tiếp tục được tái đầu tư vào trái phiếu chính phủ Mỹ.
Cơ chế đó mang lại lợi ích cho cả hai bên: Trung Quốc có thị trường tiêu thụ hàng hóa, còn Mỹ có nguồn vốn nước ngoài giúp duy trì chi phí vay ở mức thấp.
Tuy nhiên, khi thặng dư thương mại Trung Quốc với phần còn lại của thế giới vượt 1.000 tỷ USD, việc tìm nơi đầu tư cho lượng ngoại tệ khổng lồ trở thành bài toán khó.
Nếu Bắc Kinh bán USD quy mô lớn để chuyển sang đồng nhân dân tệ, đồng nội tệ có nguy cơ tăng giá, khiến hàng xuất khẩu Trung Quốc trở nên đắt đỏ và làm suy yếu khả năng cạnh tranh.
Ngược lại, nếu bán tháo trái phiếu kho bạc Mỹ, nguồn cung tăng đột biến có thể đẩy giá trái phiếu xuống thấp, khiến chính danh mục còn lại của Trung Quốc chịu tổn thất.
“Các khoản nắm giữ này vẫn là một rủi ro đáng kể đối với Bắc Kinh”, Alicia Garcia-Herrero, Kinh tế trưởng khu vực châu Á - Thái Bình Dương tại Natixis, nhận định.
Theo bà, việc bán quy mô lớn không chỉ khiến Trung Quốc hiện thực hóa khoản lỗ định giá trên danh mục, mà còn đẩy đồng nhân dân tệ tăng giá và tạo ra bài toán mới: chuyển lượng USD thu về sang đâu?
Giảm phụ thuộc vào hệ thống tài chính Mỹ
Việc chuyển tài sản sang các trung tâm lưu ký nước ngoài - nếu thực sự diễn ra - còn có thể mang lại lợi ích về chính trị và chiến lược cho Bắc Kinh.
Trung Quốc từ lâu đã tìm cách thúc đẩy một trật tự tài chính quốc tế ít phụ thuộc hơn vào đồng USD.
Trong bài phát biểu năm ngoái, Thống đốc Ngân hàng Nhân dân Trung Quốc (PBoC) Phan Công Thắng cảnh báo một đồng tiền giữ vị thế thống trị toàn cầu có nguy cơ bị sử dụng làm công cụ gây sức ép trong các xung đột địa chính trị.
Những lo ngại này không phải không có cơ sở.
Năm 2022, Mỹ và các đồng minh đã phong tỏa khoảng 300 tỷ USD tài sản của Nga ở nước ngoài sau khi xung đột Ukraine bùng phát.
Đến tháng 8/2026, Bộ trưởng Tài chính Mỹ Scott Bessent tiếp tục đe dọa loại các tổ chức có quan hệ với Iran khỏi hệ thống thanh toán bằng USD.
Dù phạm vi áp dụng các biện pháp này đến nay còn hạn chế, nguy cơ bị hạn chế tiếp cận hệ thống tài chính Mỹ đã khiến Trung Quốc, một trong những khách hàng mua dầu lớn của Iran, lên tiếng phản đối.
Tuy nhiên, mong muốn giảm phụ thuộc vào USD và khả năng thực hiện là hai câu chuyện khác nhau.
Dù nhiều quốc gia muốn thách thức vai trò thống trị của đồng bạc xanh, chưa có đồng tiền nào đủ sức thay thế USD trong thương mại và tài chính quốc tế.
Vì vậy, khi các nền kinh tế tích lũy lượng USD vượt nhu cầu sử dụng, ngân hàng trung ương và các tổ chức tài chính thường tiếp tục lựa chọn trái phiếu kho bạc Mỹ làm nơi đầu tư.
“Nếu có thặng dư thương mại lớn đến vậy, bạn không thể giảm lượng trái phiếu kho bạc Mỹ nắm giữ với tốc độ như số liệu cho thấy. Đây là những khoản tiền rất lớn”, nhà kinh tế học García-Herrero nhận định./.


