
Nước Pháp bên bờ khủng hoảng nợ
Pháp đang đối mặt với một làn sóng biểu tình quy mô lớn, khi hàng trăm nghìn học sinh, giáo viên và người lao động xuống đường yêu cầu tăng nguồn lực cho giáo dục, phản đối cắt giảm chi tiêu công và các chính sách thắt lưng buộc bụng của chính phủ.
Phía sau những cuộc xuống đường ngày càng lan rộng này là một nghịch lý ngày càng khó giải quyết của Pháp: xã hội đòi hỏi nhà nước chi nhiều hơn, trong khi nền tài chính công lại buộc chính phủ phải làm điều ngược lại.
Thâm hụt ngân sách của Pháp hiện ở khoảng 5.4% GDP, gần gấp đôi giới hạn 3% GDP của EU. Nợ công được dự báo lên tới 119.3% GDP trong năm nay và 121.7% GDP vào năm tới. Trong khi đó, cơ quan quản lý nợ Pháp dự kiến phải phát hành khoảng 340 tỷ EUR trái phiếu trung và dài hạn, một trong những khối lượng vay lớn nhất từ trước đến nay.
Vấn đề nằm ở chỗ Pháp gần như không còn nhiều dư địa để cắt giảm chi tiêu. Hệ thống phúc lợi xã hội chiếm tỷ trọng rất lớn trong ngân sách nhưng khoảng 2/3 cử tri phản đối cải cách hưu trí. Trong bối cảnh bầu cử Tổng thống năm 2027 đang đến gần, rất ít chính trị gia muốn đứng ra bảo vệ một chương trình thắt lưng buộc bụng có thể gây tổn thất lớn về mặt chính trị.
Trong khi đó, nhu cầu chi tiêu lại tiếp tục tăng. Chuyển đổi xanh đòi hỏi nguồn lực lớn, còn yêu cầu tái vũ trang quốc phòng có thể đưa chi tiêu quân sự lên 3.5%, thậm chí 5% GDP theo định hướng mới của NATO.
Đây chính là điểm nghẽn lớn nhất của Pháp: muốn giảm thâm hụt nhưng không thể dễ dàng giảm chi tiêu, muốn duy trì tăng trưởng nhưng lại phải vay ngày càng nhiều, còn muốn vay rẻ thì thị trường lại đòi hỏi kỷ luật tài khóa mạnh hơn.
Thị trường trái phiếu đã và đang bắt đầu phản ánh rủi ro đó.
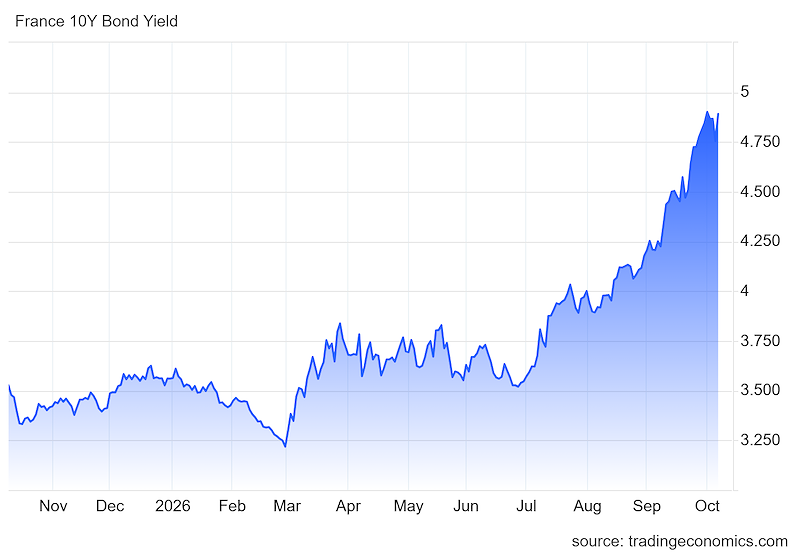
Lợi suất trái phiếu chính phủ Pháp kỳ hạn 10 năm đã tăng từ vùng 3.5% lên trên 4.8%, mức cao nhất kể từ 2002. Chênh lệch lợi suất giữa trái phiếu Pháp và Đức cũng đã nới rộng lên 80 đến 140 điểm cơ bản, mức cao nhất kể từ cuộc khủng hoảng nợ công châu Âu. Scope đã hạ xếp hạng tín nhiệm Pháp xuống A+.
Điều đáng lo hơn nằm ở cơ cấu sở hữu nợ. Khoảng 50%-60% nợ công Pháp nằm trong tay nhà đầu tư nước ngoài. Khi niềm tin suy giảm, dòng vốn quốc tế có thể rút đi rất nhanh, khiến chi phí tái cấp vốn tăng mạnh.
Tác động cũng không dừng ở thị trường trái phiếu. Chi phí vốn của chính phủ tăng lên sẽ lan sang lãi suất thế chấp, tín dụng tiêu dùng và chi phí vay của doanh nghiệp, qua đó gây sức ép lên đầu tư và tăng trưởng kinh tế.
Với quy mô tương đương khoảng 20% GDP của Eurozone, Pháp không phải một nền kinh tế có thể dễ dàng “để mặc cho thị trường tự xử lý”. Áp lực trên trái phiếu Pháp đã lan sang Ý, Bỉ, Tây Ban Nha và Hy Lạp, làm gia tăng rủi ro lây lan trong toàn bộ thị trường nợ châu Âu. Đồng Euro cũng chịu sức ép, rơi xuống dưới ngưỡng tâm lý 1.12 USD.
ECB về lý thuyết có các công cụ bảo vệ truyền dẫn (TPI) để ngăn chặn những biến động bất thường trên thị trường trái phiếu. Nhưng Pháp lại đang ở vị thế rất khó khăn: nước này vi phạm quy định thâm hụt quá mức (EDP) của EU và chưa cho thấy đủ kỷ luật tài khóa để dễ dàng kỳ vọng vào một sự can thiệp quy mô lớn. Nếu ECB can thiệp quá sớm, thị trường có thể coi đó là một hình thức tài trợ gián tiếp cho chính phủ thay vì phần thưởng cho kỷ luật tài khóa.
Vấn đề của Pháp vì thế không đơn thuần là một cuộc tranh luận về tăng hay giảm chi tiêu. Đó là xung đột giữa những gì xã hội muốn và những gì bảng cân đối của chính phủ còn cho phép.
Khi nợ đã quá lớn, mỗi chính sách mới đều có giá của nó. Pháp có thể tiếp tục trì hoãn điều chỉnh vì áp lực từ người dân nhưng thị trường trái phiếu sẽ ngày càng đóng vai trò như một “cơ chế kỷ luật” thay cho quốc hội.
Và đó mới là rủi ro lớn nhất lúc này: Người dân có thể phản đối việc cắt giảm phúc lợi nhưng thị trường thì không cần biểu tình, thị trường chỉ đơn giản đòi một mức lãi suất cao hơn và trừng phạt nền kinh tế Pháp vốn đã chịu rất nhiều áp lực./.


