
Vì sao doanh nghiệp bất động sản châu Âu lũ lượt rời sàn chứng khoán?
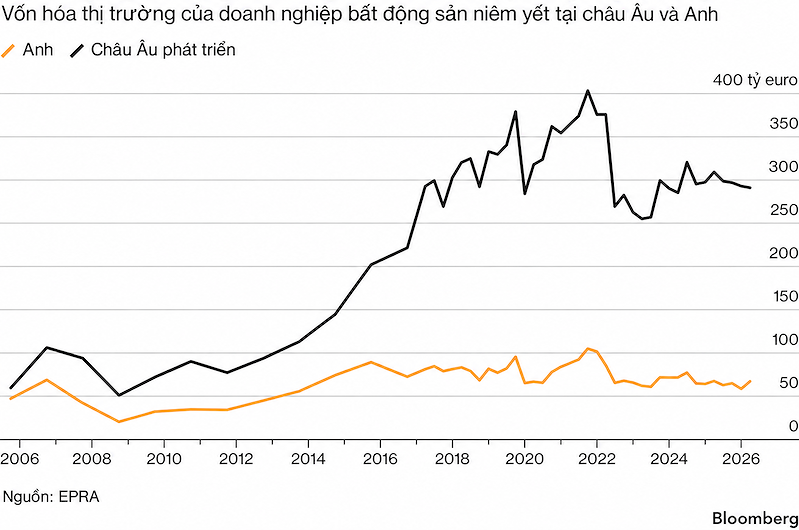
Theo dữ liệu do Hiệp hội Bất động sản Đại chúng châu Âu (EPRA) tổng hợp, 61 doanh nghiệp cho thuê bất động sản đã rời thị trường chứng khoán kể từ giai đoạn đỉnh cao đầu thập niên này. Tổng giá trị của nhóm doanh nghiệp trên vượt 81 tỷ euro, tương đương 94 tỷ USD.
Phần lớn rời sàn sau khi sáp nhập với một doanh nghiệp niêm yết khác. Số còn lại bị hủy niêm yết hoặc được các nhà đầu tư mua lại để chuyển thành công ty tư nhân.
Tại Anh, có 49 doanh nghiệp bất động sản đã rời thị trường chứng khoán nước này kể từ năm 2017.
Cổ phiếu liên tục bị định giá thấp
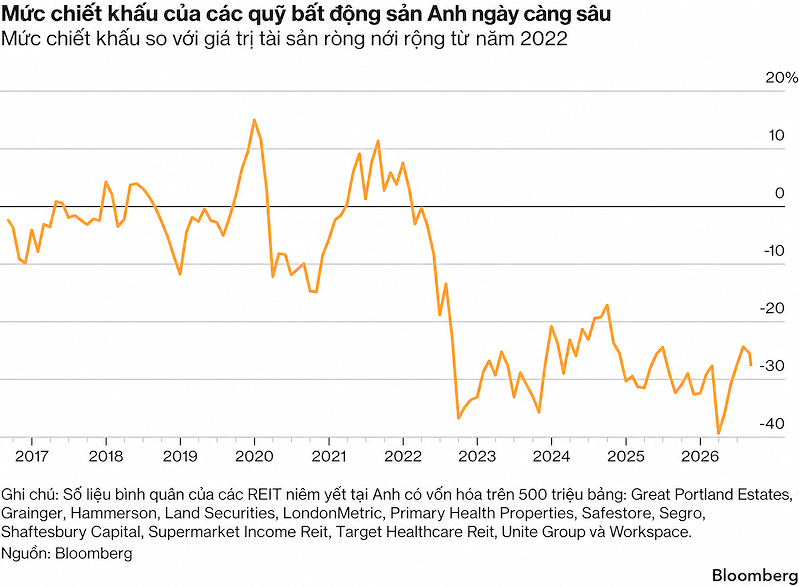
Cổ phiếu của nhiều công ty bất động sản châu Âu thường xuyên giao dịch thấp hơn giá trị danh mục tài sản kể từ sau cuộc khủng hoảng tài chính toàn cầu. Khoảng cách này tiếp tục nới rộng khi chi phí huy động vốn tăng mạnh sau cú sốc lạm phát năm 2022.
Mức định giá thấp khiến các doanh nghiệp niêm yết trở thành mục tiêu hấp dẫn đối với những doanh nghiệp Mỹ có quy mô và tiềm lực tài chính lớn hơn.
Ngay cả các tên tuổi hàng đầu cũng không nằm ngoài vòng xoáy thâu tóm. Quỹ đầu tư BĐS Mỹ Prologis đang xúc tiến thương vụ mua Segro - quỹ tín thác đầu tư bất động sản lớn nhất nước Anh, với giá 14 tỷ bảng Anh, tương đương 18,9 tỷ USD.
Ông Sumit Roy, Tổng giám đốc Realty Income, cho rằng các doanh nghiệp Mỹ có thể tham gia như một bên cung cấp giải pháp, đồng thời thúc đẩy quá trình hợp nhất của ngành bất động sản châu Âu.
Cổ phiếu bất động sản châu Âu đã trải qua nhiều năm hoạt động kém hiệu quả. Đợt suy giảm bắt đầu từ đại dịch Covid-19, sau đó trầm trọng hơn khi thời kỳ lãi suất siêu thấp chấm dứt sau khi Nga mở chiến dịch quân sự tại Ukraine.
Giá dầu trở lại mốc 100 USD/thùng ngay trước hội nghị càng làm gia tăng lo ngại về lạm phát và triển vọng lãi suất. Bà Bronwen Maddox, Giám đốc Viện nghiên cứu Chatham House, ví von rằng những sự kiện bất ngờ từng được gọi là “thiên nga đen” giờ không còn xuất hiện riêng lẻ, mà đến cùng lúc theo từng đàn.
Tín dụng tư nhân hút dòng tiền
Áp lực với các công ty bất động sản niêm yết không chỉ đến từ lãi suất cao và giá cổ phiếu thấp. Làn sóng tiền đổ vào tín dụng tư nhân – hình thức các quỹ và tổ chức tài chính cấp vốn trực tiếp cho doanh nghiệp – cũng đang làm thay đổi cuộc cạnh tranh vốn.
Nhà đầu tư không còn phải mua cổ phiếu bất động sản để tìm kiếm lợi nhuận từ lĩnh vực này. Họ có thể rót tiền vào hạ tầng, tín dụng tư nhân, trái phiếu hoặc các tài sản chưa niêm yết, qua đó tránh được những biến động hàng ngày trên thị trường chứng khoán.
Sự dịch chuyển này đặt các doanh nghiệp niêm yết vào thế khó. Cổ phiếu của họ vừa giao dịch thấp hơn giá trị tài sản, vừa phải cạnh tranh với nhiều kênh đầu tư ít biến động hơn để thu hút dòng tiền.
Nếu không chứng minh được lợi ích của việc duy trì niêm yết, mức chiết khấu cổ phiếu có thể tiếp tục nới rộng. Khi đó, doanh nghiệp càng dễ trở thành mục tiêu thâu tóm hoặc được mua lại để chuyển thành công ty tư nhân./.
Nguồn tham khảo: Bloomberg


