
Có đất ở nhưng chưa xây nhà, người dân có phải nộp thuế 0,2%?
Chính phủ đề xuất áp dụng thuế suất 0,2% đối với đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng. Tuy nhiên, việc sở hữu đất ở nhưng chưa xây nhà không đồng nghĩa với việc thửa đất mặc nhiên thuộc diện chịu thuế suất này.
Có đất ở nhưng chưa xây nhà, người dân có phải nộp thuế 0,2%?
Theo dự án Luật sửa đổi, bổ sung một số điều của ba luật về thuế được Chính phủ trình Quốc hội ngày 23/10, đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng được đề xuất áp dụng thuế suất 0,2%, không áp dụng hạn mức.
Mức thuế này cao khoảng 6,67 lần thuế suất 0,03% đang áp dụng đối với đất ở trong hạn mức.
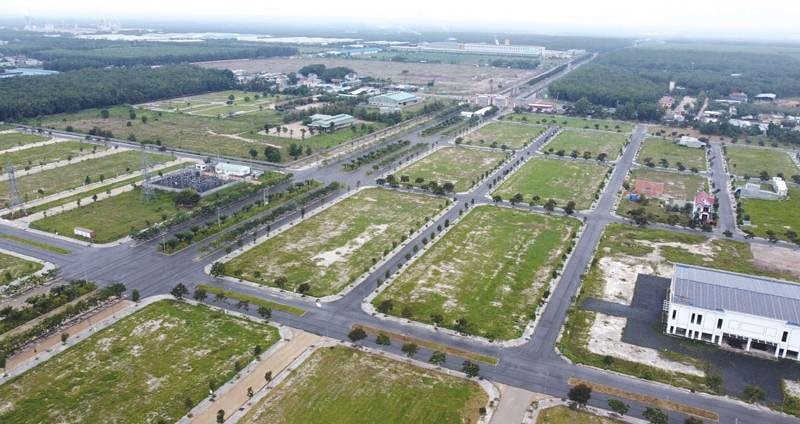
Đề xuất đặt ra câu hỏi đối với những người đã mua đất ở nhưng chưa có nhu cầu xây dựng nhà, hoặc đang sở hữu các lô đất nền để dành cho tương lai.
Đất ở chưa xây nhà có được coi là đất bỏ hoang?
Điểm cần phân biệt là tình trạng chưa xây dựng công trình và việc một thửa đất được xác định là bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng theo quy định pháp luật.
Theo phương án Chính phủ trình Quốc hội, việc xác định đất thuộc diện chịu thuế suất 0,2% sẽ căn cứ vào pháp luật về đất đai.
Điều này có nghĩa, việc một thửa đất đã được cấp giấy chứng nhận quyền sử dụng đất nhưng chưa xây dựng nhà ở chưa đủ cơ sở để kết luận thửa đất đó phải chịu mức thuế 0,2%.
Cơ quan có thẩm quyền cần xác định tình trạng sử dụng đất trên cơ sở quy định pháp luật, thay vì chỉ dựa vào hiện trạng không có công trình xây dựng.
Mua đất nền trong dự án rồi để trống thì sao?
Đối với đất nền tại các dự án khu đô thị, khu dân cư, cần xem xét thêm nghĩa vụ đưa đất vào sử dụng, tiến độ dự án, quy hoạch và các điều kiện pháp lý liên quan.
Chẳng hạn, một người mua lô đất ở trong dự án nhưng chưa xây dựng nhà do chưa có nhu cầu sử dụng là tình huống khác với trường hợp chủ đầu tư được giao đất để triển khai dự án nhưng chậm đưa đất vào sử dụng theo tiến độ được xác định.
Trong cả hai trường hợp, việc áp dụng thuế suất 0,2% cần có căn cứ pháp lý cụ thể.
Tương tự, những khu đất đã được chuyển mục đích sang đất ở nhưng chưa xây dựng công trình cũng cần được xem xét theo tình trạng pháp lý và quy định áp dụng, thay vì mặc nhiên xếp vào nhóm đất bỏ hoang.
Nếu bị xác định là đất bỏ hoang, thuế được tính thế nào?
Theo phương án đề xuất, mức thuế suất 0,2% sẽ áp dụng đối với toàn bộ diện tích đất thuộc diện chịu thuế, không phân biệt trong hay ngoài hạn mức.
Ví dụ, một lô đất 100 m2 có giá đất tính thuế là 20 triệu đồng/m2 sẽ có giá trị tính thuế 2 tỷ đồng.
Nếu toàn bộ diện tích được xác định thuộc diện áp dụng thuế suất 0,2%, số thuế minh họa là 4 triệu đồng/năm.
Trong khi đó, nếu toàn bộ diện tích thuộc hạn mức đất ở và chịu thuế suất 0,03%, số thuế tương ứng là 600.000 đồng/năm.
Các con số trên chỉ minh họa sự khác biệt giữa hai mức thuế suất.
Dự án luật hiện vẫn trong quá trình Quốc hội xem xét. Người sử dụng đất cần theo dõi quy định cuối cùng, đặc biệt là tiêu chí xác định đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng, trước khi xác định nghĩa vụ thuế đối với thửa đất của mình./.


