
SSI dự báo GDP Việt Nam tăng 9,4% năm 2026, lãi suất khó giảm sâu
SSI Research dự báo GDP Việt Nam có thể tăng 9,4% trong năm 2026, với đầu tư công là động lực chính trong quý cuối năm. Tuy nhiên, tín dụng tăng nhanh hơn huy động đang gây áp lực lên chi phí vốn, khiến mặt bằng lãi suất khó giảm sâu.
SSI dự báo GDP Việt Nam tăng 9,4% năm 2026, lãi suất khó giảm sâu
Trong báo cáo chiến lược tháng 11/2026, bộ phận phân tích của CTCP Chứng khoán SSI (SSI Research) dự báo GDP Việt Nam tăng khoảng 10,5% trong quý IV, qua đó đưa tăng trưởng cả năm lên 9,4%, thấp hơn mục tiêu 10% của Chính phủ.
Dự báo được đưa ra sau khi GDP quý III/2026 tăng 9,95% so với cùng kỳ, đưa mức tăng trưởng 9 tháng đầu năm lên 9,01%.
Đầu tư công là động lực dẫn dắt tăng trưởng
Theo SSI Research, đầu tư sẽ tiếp tục đóng vai trò quan trọng đối với tăng trưởng kinh tế trong những tháng cuối năm, đặc biệt khi khu vực Nhà nước đẩy nhanh tiến độ triển khai các dự án hạ tầng.
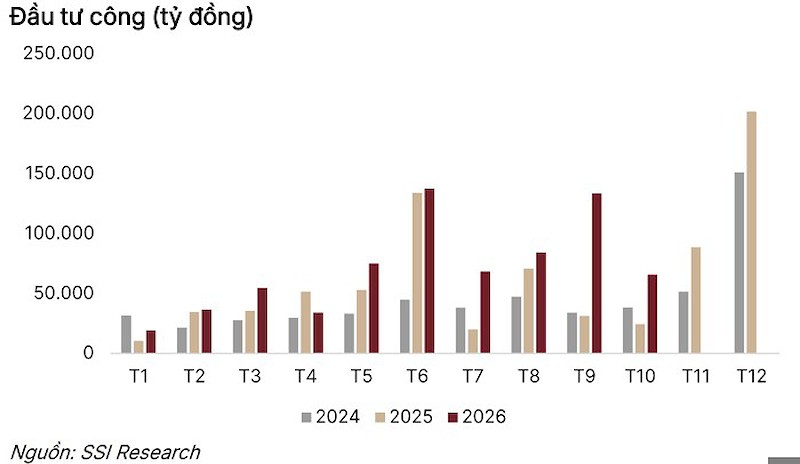
Trong 9 tháng đầu năm, tổng vốn đầu tư toàn xã hội tăng 15,1% so với cùng kỳ. Đến hết tháng 10, tỷ lệ giải ngân vốn đầu tư công đạt 74,1% kế hoạch năm, cao hơn mức 64,3% của cùng kỳ năm trước.
Nhóm phân tích đánh giá hoạt động đầu tư công đang có những chuyển biến tích cực, thể hiện qua nhu cầu vật liệu xây dựng như thép, xi măng gia tăng, phản ánh tiến độ thi công thực tế tại các dự án.
Dù vậy, ước tính vẫn còn khoảng 350.000 tỷ đồng vốn đầu tư công cần giải ngân. Những vướng mắc về nguồn cung vật liệu, giải phóng mặt bằng và năng lực nhà thầu tiếp tục là thách thức đối với tiến độ triển khai.
SSI Research cho rằng tác động của đầu tư công có thể tiếp tục lan sang quý I/2027, tùy thuộc tiến độ giải ngân và hiệu quả triển khai các dự án.
Tín dụng tăng nhanh hơn huy động, lãi suất khó giảm sâu
Bên cạnh triển vọng tăng trưởng tích cực, SSI Research nhận định mặt bằng lãi suất trong nước khó giảm sâu do áp lực chi phí vốn của hệ thống ngân hàng.
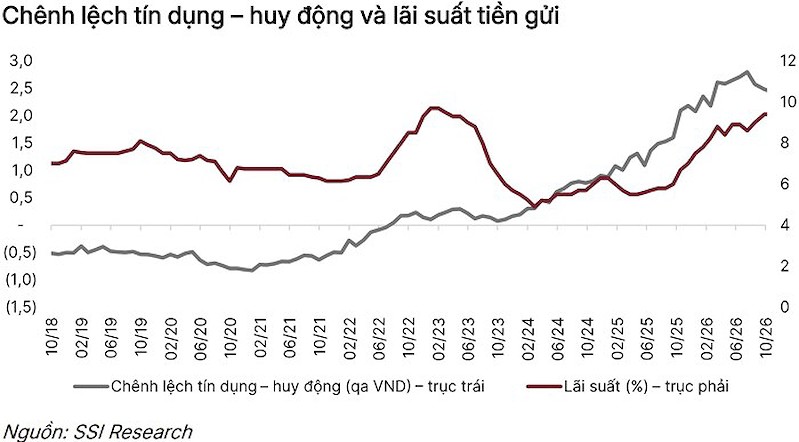
Theo số liệu được nhóm phân tích dẫn lại, tín dụng toàn hệ thống đã tăng 12,6% so với đầu năm, nhanh hơn tốc độ tăng trưởng huy động vốn. Chênh lệch này khiến các ngân hàng chịu áp lực cân đối nguồn vốn, đặc biệt khi nhu cầu tín dụng thường gia tăng vào cuối năm.
Trong khi đó, lãi suất cho vay giảm chậm hơn lãi suất huy động. Riêng lãi suất đối với một số khoản vay mua nhà và tín dụng dành cho chủ đầu tư bất động sản vẫn có xu hướng tăng.
Về lạm phát, CPI tháng 10/2026 tăng 5,09% so với cùng kỳ, đưa mức tăng bình quân 10 tháng lên 4,57%. Tuy nhiên, SSI Research cho rằng áp lực đáng chú ý hơn đối với triển vọng lãi suất đến từ chi phí vốn và chênh lệch tăng trưởng tín dụng - huy động.
Để hỗ trợ thanh khoản hệ thống ngân hàng, Ngân hàng Nhà nước đã sử dụng công cụ hoán đổi ngoại tệ kỳ hạn 182 ngày với quy mô tối đa 2 tỷ USD.
Theo SSI Research, quy mô này tương đương chưa đến 0,3% tổng dư nợ tín dụng toàn hệ thống, do đó tác động hỗ trợ thanh khoản trước mắt vẫn có giới hạn.
Trong bối cảnh nhu cầu vốn cuối năm gia tăng, nhóm phân tích nhận định dư địa giảm sâu lãi suất trong nước vẫn tương đối hạn chế./.


