
Dragon Capital: Định giá VN-Index về gần đáy năm 2020 nếu loại 5 cổ phiếu này
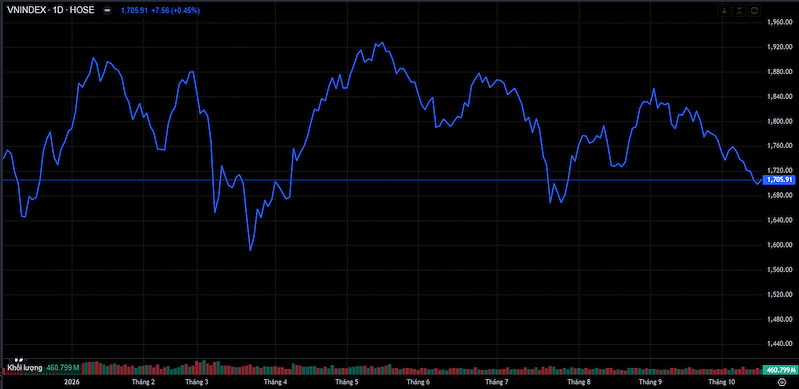
Nếu loại VIC, VHM, VPL, STB và LPB, VN-Index sẽ giảm 9,4% từ đầu năm và có P/E chỉ 11,4 lần. Mức định giá này thấp hơn vùng đáy trong đợt biến động do thuế quan hồi tháng 4/2025 và tiệm cận các vùng đáy của năm 2020 và 2022.
Trong bản tin thị trường tháng 9/2026, Dragon Capital nhận định định giá chứng khoán Việt Nam đã phản ánh phần lớn áp lực từ lãi suất. Tuy nhiên, diễn biến của một số cổ phiếu vốn hóa lớn khiến VN-Index chưa phản ánh đầy đủ tình hình của phần còn lại thị trường.
Theo đơn vị quản lý quỹ, VN-Index đang giao dịch ở mức P/E 13,5 lần, tính trên lợi nhuận 12 tháng gần nhất. Nếu loại VIC, VHM, VPL, STB và LPB – nhóm cổ phiếu dẫn dắt chỉ số từ đầu năm – P/E của VN-Index giảm còn 11,4 lần, trong khi hiệu suất từ đầu năm chuyển sang âm 9,4%.
Mức định giá này thấp hơn vùng đáy trong đợt biến động do thuế quan hồi tháng 4/2025 và tiệm cận các vùng đáy của năm 2020 và 2022.
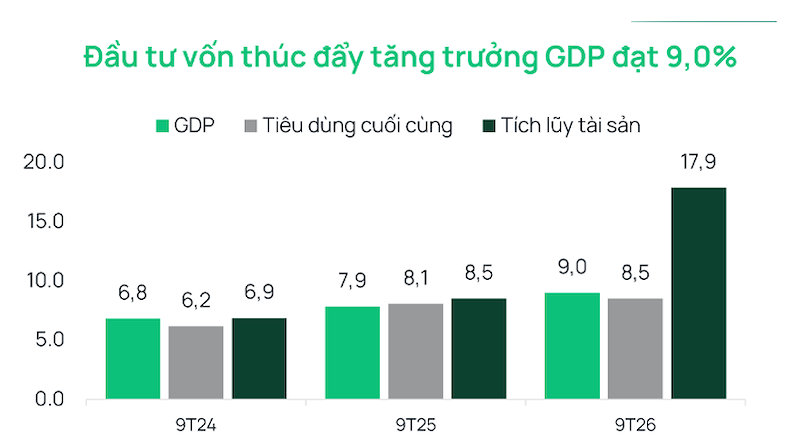
Dragon Capital đánh giá tương quan giữa lợi nhuận kỳ vọng và rủi ro tại mặt bằng định giá hiện nay tương đối hấp dẫn, trong bối cảnh kinh tế tăng trưởng gần 10% và sự cân bằng giữa huy động vốn với tín dụng bắt đầu cải thiện. Dù vậy, quá trình cải thiện định giá có thể cần thêm thời gian, cho đến khi lãi suất huy động bắt đầu hạ nhiệt.
Lãi suất gây sức ép lên thị trường chứng khoán
Nhận định trên được đưa ra trong bối cảnh kinh tế Việt Nam tăng trưởng mạnh nhưng thị trường chứng khoán điều chỉnh. GDP quý 3/2026 tăng 9,95% so với cùng kỳ, đưa mức tăng trưởng 9 tháng lên khoảng 9%. Trong khi đó, VN-Index giảm 2,9% trong tháng 9 nếu tính theo USD, tương đương mức giảm 0,9% theo VND.
Việc FTSE Russell triển khai nâng hạng thị trường từ ngày 21/9 chưa đủ để đảo chiều xu hướng bán ròng của nhà đầu tư nước ngoài. Trong tháng, khối ngoại bán ròng 187 triệu USD trên HOSE, trong đó VHM và VIC chiếm khoảng hai phần ba giá trị.
Thanh khoản cũng suy giảm khi giá trị giao dịch khớp lệnh bình quân ngày đạt 508 triệu USD, thấp nhất kể từ đầu năm 2026.
Theo Dragon Capital, hoạt động đầu tư thúc đẩy tăng trưởng kinh tế nhưng đồng thời làm tăng nhu cầu vốn và chi phí huy động.
Áp lực tập trung ở nguồn vốn kỳ hạn dài, khi lãi suất tiền gửi 12 tháng dành cho khách hàng tổ chức tăng lên 7,4% vào giữa tháng 9, so với 7,3% tháng trước và cao hơn 2,4 điểm phần trăm so với cùng kỳ năm 2025.
Các ngân hàng tăng cường cạnh tranh huy động tiền gửi dài hạn nhằm đáp ứng nhu cầu tín dụng trung và dài hạn trong chu kỳ đầu tư hạ tầng. Đây là một trong những yếu tố gây sức ép lên thị trường chứng khoán dù nền kinh tế duy trì tốc độ tăng trưởng cao./.
Nội dung liên quan
- SSI: Nhiều cổ phiếu về giá năm 2023, vì sao nhà đầu tư vẫn khó kiếm lời?
- SGI Capital cảnh báo chứng khoán có thể xuất hiện 'đổ vỡ cục bộ': Hơn 72% tài sản quỹ TBLF đang là tiền
- Khối ngoại bán ròng 13.500 tỷ đồng trong tuần đầu tháng 10, riêng MCH bị xả 9.000 tỷ đồng
- VNDirect: VN-Index có thể hồi phục lên 1.860 điểm, chọn VPB, FRT và NT2 cho tháng 10
- PYN Elite: Nhịp giảm của chứng khoán Việt Nam trong tháng 9 là “phi lý”


