
Sacombank: Dự phòng tiếp tục "ăn mòn" lợi nhuận, lãi quý 3/2026 giảm 52% so với cùng kỳ
Chi phí dự phòng rủi ro tín dụng tiếp tục bào mòn lợi nhuận của Sacombank trong quý 3/2026. Dù lợi nhuận trước dự phòng tăng gần 60%, ngân hàng vẫn báo lãi trước thuế giảm hơn một nửa so với cùng kỳ.
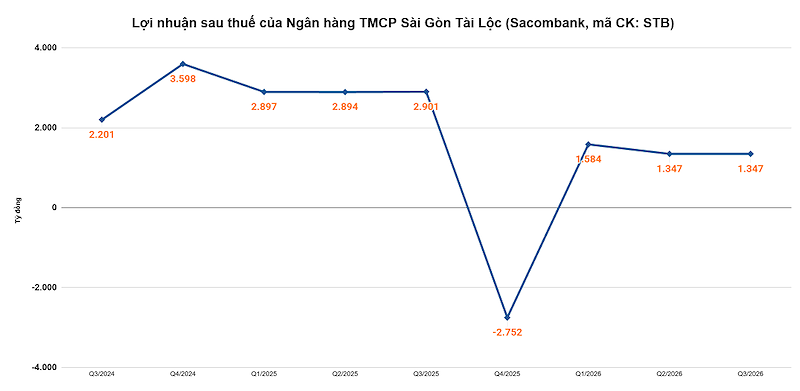
Theo báo cáo tài chính hợp nhất quý 3/2026, Ngân hàng TMCP Sài Gòn Tài Lộc (Sacombank – Mã CK: STB) ghi nhận lợi nhuận trước thuế đạt 1.757 tỷ đồng, giảm 52% so với cùng kỳ năm trước. Lợi nhuận sau thuế đạt 1.347 tỷ đồng, giảm 53,6%.
Đây là quý thứ tư liên tiếp lợi nhuận Sacombank sụt giảm mạnh, chủ yếu do áp lực trích lập dự phòng rủi ro tín dụng.
Riêng quý 3/2026, ngân hàng ghi nhận chi phí dự phòng lên tới 5.729 tỷ đồng, gấp gần 5,5 lần cùng kỳ năm trước và cao hơn mức 5.095 tỷ đồng của quý liền trước.
Đáng chú ý, hoạt động kinh doanh trước dự phòng của Sacombank vẫn tăng trưởng mạnh. Tổng thu nhập hoạt động (TOI) đạt gần 10.296 tỷ đồng, tăng 17,1% so với cùng kỳ. Trong khi đó, chi phí hoạt động giảm 31,2%, xuống còn 2.820 tỷ đồng.
Lũy kế 9 tháng đầu năm 2026, Sacombank ghi nhận tổng thu nhập hoạt động gần 27.794 tỷ đồng, tăng khoảng 14,1% so với cùng kỳ. Lợi nhuận thuần trước dự phòng đạt 18.741 tỷ đồng, tăng 42,6%.
Tuy nhiên, chi phí dự phòng rủi ro tín dụng lên tới 12.848 tỷ đồng, gần gấp 6 lần cùng kỳ năm trước. Sau khi trừ khoản chi này, lợi nhuận trước thuế còn 5.893 tỷ đồng, giảm 46,4%; lợi nhuận sau thuế đạt 4.278 tỷ đồng, giảm 50,8%.
So với kế hoạch lợi nhuận trước thuế 8.100 tỷ đồng được đề ra cho cả năm, Sacombank đã hoàn thành khoảng 72,8% sau 9 tháng.
Nợ xấu vẫn ở mức cao
Tại ngày 30/9/2026, tổng tài sản Sacombank đạt hơn 1,057 triệu tỷ đồng, tăng 15,3% so với đầu năm.
Dư nợ cho vay khách hàng đạt hơn 700.346 tỷ đồng, tăng 11,8%. Trong đó, tổng nợ xấu từ nhóm 3 đến nhóm 5 đạt khoảng 51.366 tỷ đồng, tăng 28% so với đầu năm. Tỷ lệ nợ xấu tương ứng khoảng 7,33%, tăng so với mức 6,41% hồi đầu năm.
Đáng chú ý, cơ cấu nợ xấu có sự dịch chuyển mạnh. Nợ dưới tiêu chuẩn (nhóm 3) tăng từ 6.920 tỷ đồng lên 19.359 tỷ đồng, trong khi nợ nghi ngờ (nhóm 4) tăng từ 3.310 tỷ đồng lên 9.441 tỷ đồng. Ngược lại, nợ có khả năng mất vốn (nhóm 5) giảm từ 29.906 tỷ đồng xuống 22.567 tỷ đồng.
Ngoài ra, nợ cần chú ý (nhóm 2) tăng từ hơn 4.658 tỷ đồng lên hơn 17.710 tỷ đồng, tương đương gấp 3,8 lần đầu năm.
Trong 9 tháng, Sacombank đã sử dụng gần 15.575 tỷ đồng dự phòng cụ thể để xử lý rủi ro tín dụng. Số dư dự phòng cho vay khách hàng cuối kỳ còn gần 17.890 tỷ đồng, giảm 10,8%. Tỷ lệ bao phủ nợ xấu giảm từ khoảng 50% xuống 34,8%./.


