
PNJ muốn phát hành riêng lẻ 550 triệu cổ phiếu, vốn điều lệ có thể vượt 10.600 tỷ đồng
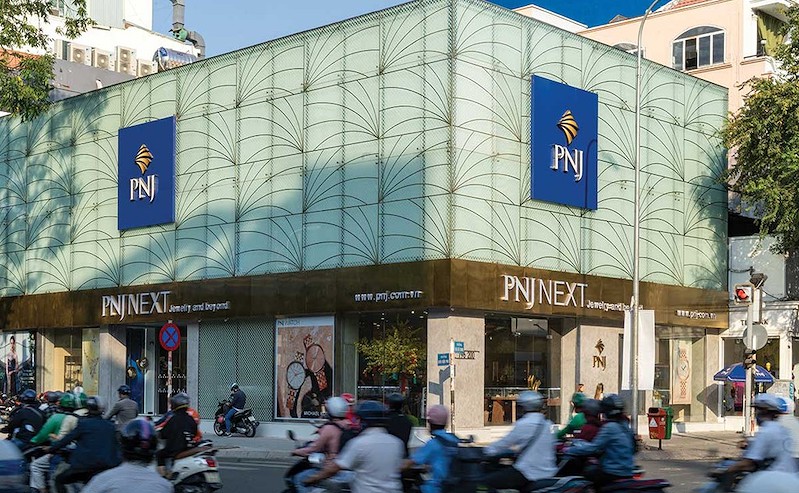
CTCP Vàng bạc Đá quý Phú Nhuận (Mã CK: PNJ) vừa bổ sung hai tờ trình vào tài liệu ĐHĐCĐ bất thường năm 2026, liên quan đến phương án phát hành cổ phiếu riêng lẻ và hoàn nhập Quỹ đầu tư phát triển.
Đây là các nội dung mới được PNJ công bố sau khi doanh nghiệp đề xuất điều chỉnh mạnh kế hoạch kinh doanh năm 2026 do dự kiến trích lập khoản dự phòng hơn 7.000 tỷ đồng liên quan đến chính sách thu đổi hàng hóa đã bán.
PNJ muốn phát hành riêng lẻ 550 triệu cổ phiếu, vốn điều lệ có thể vượt 10.600 tỷ đồng
Phát hành riêng lẻ tối đa 550 triệu cổ phiếu
Theo phương án trình cổ đông, PNJ dự kiến chào bán riêng lẻ tối đa 550 triệu cổ phiếu phổ thông cho các nhà đầu tư chứng khoán chuyên nghiệp.
Nếu được thông qua và thực hiện thành công, vốn điều lệ của PNJ sẽ tăng gần gấp đôi từ 5.119 tỷ đồng lên 10.619 tỷ đồng. Trường hợp toàn bộ số cổ phiếu mới được phân phối cho các nhà đầu tư hoàn toàn mới và các cổ đông hiện hữu không tham gia đợt phát hành, tỷ lệ sở hữu của nhóm cổ đông hiện hữu sẽ bị pha loãng đáng kể.
Toàn bộ số cổ phiếu phát hành riêng lẻ bị hạn chế chuyển nhượng tối thiểu một năm theo quy định. Thời gian triển khai dự kiến từ quý IV/2026 đến quý III/2027.
Giá chào bán sẽ không thấp hơn bình quân giá đóng cửa của cổ phiếu PNJ trong 30 ngày giao dịch liên tiếp trước ngày HĐQT thông qua giá chào bán. Đồng thời, mức giá này không được thấp hơn giá trị sổ sách trên mỗi cổ phiếu theo báo cáo tài chính hợp nhất gần nhất đã được kiểm toán hoặc soát xét tại thời điểm HĐQT quyết định giá.
Về phương án sử dụng vốn, PNJ dự kiến dành 60% số tiền huy động được để thực hiện kế hoạch kinh doanh trong tương lai trên cơ sở điều chỉnh chính sách thu đổi hàng hóa đã bán và dự kiến mua lại.
Khoảng 20% nguồn vốn được bổ sung vào vốn lưu động phục vụ hoạt động sản xuất kinh doanh và các nhu cầu tài chính khác. 20% còn lại dự kiến dùng để thanh toán các khoản vay ngắn hạn.
Nguồn tiền huy động dự kiến được giải ngân từ năm 2027 đến quý II/2028. Trong thời gian chưa sử dụng, PNJ có thể gửi có kỳ hạn tại các tổ chức tín dụng.
Hoàn nhập 4.600 tỷ đồng vào lợi nhuận chưa phân phối
Cùng với kế hoạch huy động vốn, HĐQT PNJ trình cổ đông phương án hoàn nhập Quỹ đầu tư phát triển vào lợi nhuận sau thuế chưa phân phối.
Theo PNJ, Quỹ đầu tư phát triển là một khoản mục thuộc vốn chủ sở hữu, được hình thành từ lợi nhuận sau thuế của công ty trong các năm trước theo phương án phân phối lợi nhuận đã được ĐHĐCĐ thông qua.
Tại báo cáo tài chính hợp nhất giữa niên độ cho kỳ kế toán 6 tháng kết thúc ngày 30/6/2026 đã được soát xét, số dư Quỹ đầu tư phát triển của PNJ ở mức hơn 4.602 tỷ đồng.
HĐQT đề xuất hoàn nhập tối đa toàn bộ số dư trên vào lợi nhuận sau thuế chưa phân phối. Thời gian thực hiện dự kiến từ quý IV/2026 đến hết năm 2027, thời điểm cụ thể do HĐQT quyết định.
PNJ lưu ý đây là việc điều chỉnh giữa các khoản mục trong vốn chủ sở hữu, do đó không làm thay đổi tổng vốn chủ sở hữu của doanh nghiệp tại thời điểm thực hiện.
PNJ dự kiến lỗ hơn 6.200 tỷ đồng năm 2026
Các phương án trên được đưa ra sau khi PNJ công bố kế hoạch điều chỉnh mạnh chỉ tiêu kinh doanh năm 2026.
Theo phương án mới trình cổ đông, doanh nghiệp dự kiến đạt doanh thu 39.057 tỷ đồng, trong khi lợi nhuận sau thuế chuyển sang âm 6.271 tỷ đồng. Nguyên nhân chính là khoản dự phòng 7.071 tỷ đồng cho tổn thất có thể phát sinh liên quan đến chính sách thu đổi hàng hóa đã bán.
Nếu loại trừ khoản dự phòng này, PNJ ước tính lợi nhuận sau thuế năm 2026 đạt khoảng 800 tỷ đồng.
Doanh nghiệp cũng đề xuất giảm tỷ lệ cổ tức tiền mặt năm 2025 từ 20% xuống 10% và không chia cổ tức tiền mặt cho năm 2026.
Trên thị trường chứng khoán, cổ phiếu PNJ đóng cửa phiên 29/9 tại mức giá sàn 28.600 đồng/cổ phiếu, giảm 6,84%. Đây là phiên giảm thứ 6 liên tiếp và là phiên giảm sàn thứ hai liên tiếp của mã này. So với mức 36.900 đồng/cổ phiếu tại phiên 21/9, PNJ đã mất hơn 22% thị giá./.
Nội dung liên quan
- PNJ giải trình lợi nhuận sau soát xét giảm gần 40%
- Ái nữ nhà Chủ tịch PNJ bán xong 7 triệu cổ phiếu
- Hai ái nữ nhà Chủ tịch PNJ Cao Thị Ngọc Dung đăng ký bán 25 triệu cổ phiếu, lấy tiền để mẹ cho công ty vay
- PNJ lên kế hoạch lỗ 6.300 tỷ đồng, em trai bà Cao Thị Ngọc Dung đăng ký bán 9 triệu cổ phiếu
- Cổ phiếu PNJ nằm sàn, dư bán 16 triệu đơn vị sau kế hoạch lỗ kỷ lục 6.200 tỷ đồng năm 2026


