
PGBank: Lãi quý 3 đạt 190 tỷ đồng, tỷ lệ nợ xấu áp sát 4%
PGBank ghi nhận lợi nhuận trước thuế quý 3/2026 đạt hơn 190 tỷ đồng, giảm 10,5% so với cùng kỳ. Tại thời điểm cuối tháng 9, nợ xấu tăng 78,4% so với đầu năm, kéo tỷ lệ nợ xấu lên 3,93%.
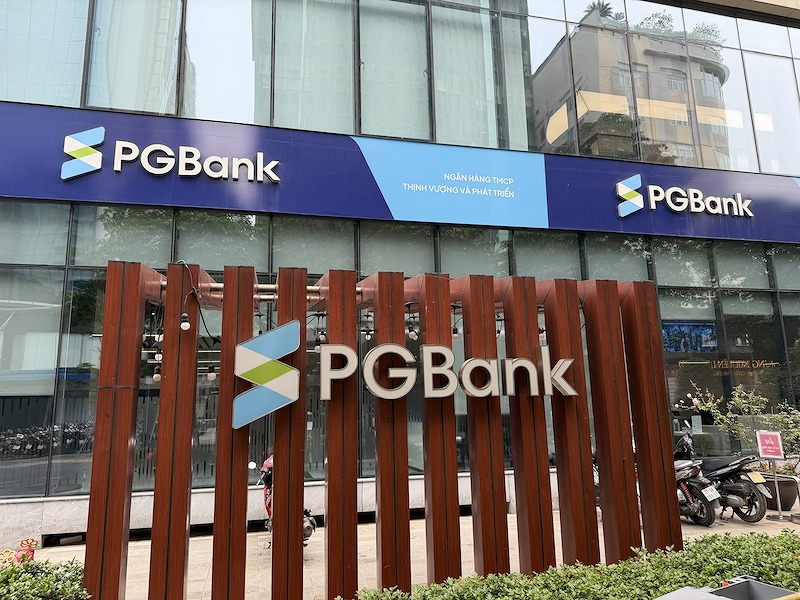
Ngân hàng TMCP Thịnh Vượng và Phát Triển (PGBank, Mã CK: PGB) vừa công bố báo cáo tài chính quý 3/2026 với tổng thu nhập hoạt động (TOI) đạt hơn 661 tỷ đồng, tăng 5,8% so với cùng kỳ năm trước.
Trong đó, thu nhập lãi thuần đóng góp chủ yếu, đạt gần 561 tỷ đồng, tăng 20,4%. Thu nhập lãi và các khoản tương tự tăng 35,2%, lên hơn 1.592 tỷ đồng, trong khi chi phí lãi tăng 44,9%, lên hơn 1.031 tỷ đồng.
Ở các nguồn thu ngoài lãi, hoạt động dịch vụ mang về gần 18 tỷ đồng lãi thuần, gấp 3,5 lần cùng kỳ. Lãi thuần kinh doanh ngoại hối tăng 75,7%, đạt gần 53 tỷ đồng.
Tuy nhiên, hoạt động mua bán chứng khoán đầu tư chuyển từ lãi gần 80 tỷ đồng sang lỗ nhẹ. Lãi thuần từ hoạt động khác cũng giảm 32,2%, còn gần 30 tỷ đồng, phần nào thu hẹp mức tăng tổng thu nhập.
Trong khi đó, chi phí hoạt động tăng 14,9%, lên hơn 301 tỷ đồng, khiến lợi nhuận thuần trước dự phòng giảm nhẹ, còn gần 360 tỷ đồng. Chi phí dự phòng rủi ro tín dụng tiếp tục tăng 12,9%, lên gần 170 tỷ đồng, tương đương khoảng 47% lợi nhuận trước dự phòng.
Kết quả, lợi nhuận trước thuế quý 3 của PGBank đạt hơn 190 tỷ đồng, giảm 10,5%; lợi nhuận sau thuế đạt 152 tỷ đồng, giảm 10,4%. Trong văn bản giải trình, ngân hàng xác định chi phí hoạt động và dự phòng tăng là những nguyên nhân chính khiến lợi nhuận suy giảm.
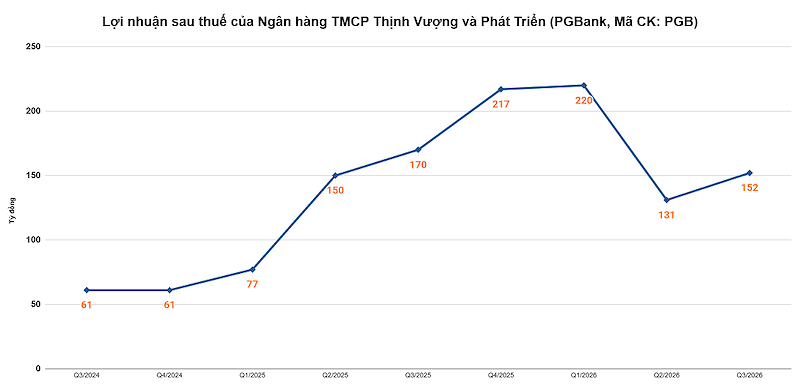
Lũy kế 9 tháng, lợi nhuận trước thuế của PGBank đạt 630 tỷ đồng, tăng 26,8% so với cùng kỳ. Lợi nhuận sau thuế đạt 504 tỷ đồng, tăng 26,9%.
Năm 2026, PGBank đặt mục tiêu lợi nhuận trước thuế đạt 1.438 tỷ đồng. Với kết quả trên, ngân hàng mới hoàn thành 43,8% kế hoạch năm.
Nợ xấu tại PGBank tăng mạnh
Tại ngày 30/9/2026, tổng tài sản PGBank đạt hơn 92.637 tỷ đồng, tăng 4,3% so với đầu năm. Dư nợ cho vay khách hàng trước dự phòng đạt hơn 49.615 tỷ đồng, tăng 7,1%; tiền gửi khách hàng tăng 5,8%, lên gần 51.280 tỷ đồng.
Về chất lượng tín dụng, tổng nợ xấu nhóm 3-5 đạt gần 1.948 tỷ đồng, tăng 78,4% so với đầu năm. Tỷ lệ nợ xấu theo đó tăng từ 2,36% lên 3,93%.
Mức tăng chủ yếu tập trung ở nợ dưới tiêu chuẩn (nhóm 3) và nợ nghi ngờ (nhóm 4). Cụ thể, nợ nhóm 3 tăng gấp hơn 3 lần, lên hơn 671 tỷ đồng; nợ nhóm 4 tăng gấp 2,9 lần, lên gần 753 tỷ đồng. Trong khi đó, nợ có khả năng mất vốn giảm 14,5%, còn hơn 524 tỷ đồng.
Số dư dự phòng cho vay khách hàng cuối kỳ đạt hơn 595 tỷ đồng. Tính trên tổng nợ xấu, tỷ lệ bao phủ giảm từ khoảng 51,2% đầu năm xuống 30,6%. Trong 9 tháng, ngân hàng đã sử dụng hơn 392 tỷ đồng dự phòng để xử lý rủi ro tín dụng./.


