
MBS: Lợi nhuận cảng biển bứt phá, GMD và VSC dẫn đầu sóng tăng
Hoạt động xuất nhập khẩu khởi sắc trong mùa cao điểm được MBS Research kỳ vọng kéo lợi nhuận nhóm cảng biển đi lên. Trong 5 doanh nghiệp logistics được theo dõi, GMD và VSC có mức tăng lợi nhuận dự phóng nổi bật nhất; VTP tiếp tục chịu áp lực từ chi phí nhiên liệu.
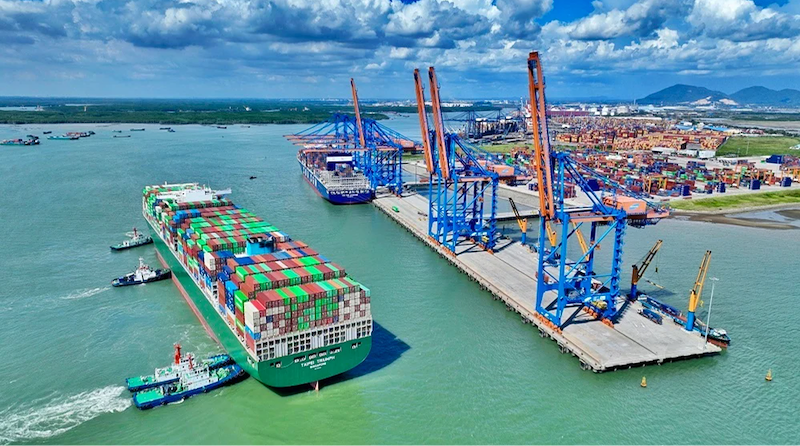
Trong báo cáo ngành ngày 24/9, MBS Research dự báo kim ngạch xuất nhập khẩu của Việt Nam quý 3/2026 tăng 29,6% so với cùng kỳ. Lượng hàng qua hệ thống cảng biển được ước tính tăng 21,7%, tạo nền cho kết quả kinh doanh của các doanh nghiệp khai thác cảng trong mùa cao điểm.
Theo nhóm phân tích, dòng hàng xuất khẩu phục hồi và tình trạng ùn tắc tại một số cảng trung chuyển lớn đang hỗ trợ sản lượng tại các cảng Việt Nam. Tuy nhiên, mức hưởng lợi giữa các doanh nghiệp sẽ khác nhau, tùy vào sản lượng khai thác, giá dịch vụ và đóng góp từ công ty liên doanh, liên kết.
GMD, VSC dẫn đầu sóng tăng
MBS Research dự báo lợi nhuận sau thuế thuộc cổ đông công ty mẹ quý 3/2026 của CTCP Tập đoàn Gemadept (Mã CK: GMD) đạt 587 tỷ đồng, tăng 86% so với cùng kỳ.
Sản lượng qua toàn hệ thống cảng của doanh nghiệp được kỳ vọng tăng 8,3%. Riêng cảng nước sâu Gemalink, MBS ước tính sản lượng tăng 27,3%, qua đó nâng phần lợi nhuận GMD ghi nhận từ công ty liên doanh, liên kết.
Vớ CTCP Cảng Hải Phòng (Mã CK: PHP), lợi nhuận quý 3 được dự báo đạt 430 tỷ đồng, tăng 65%. MBS cho rằng kết quả này được hỗ trợ bởi giá dịch vụ tăng khoảng 17% và đóng góp từ bến số 3, 4 Lạch Huyện. Theo báo cáo, bến cảng mới có thể đạt hiệu suất khai thác khoảng 48% sau 9 tháng đầu năm.
CTCP Container Việt Nam (Viconship - Mã CK: VSC) được dự báo lãi 146 tỷ đồng trong quý 3, tăng 85% so với cùng kỳ. MBS kỳ vọng sản lượng khai thác qua hệ thống cảng (không gồm VIMC Đình Vũ) tăng khoảng 6%, giá dịch vụ bình quân tăng khoảng 6,5% và lợi nhuận từ công ty liên doanh, liên kết được cải thiện nhờ đóng góp của HAH.
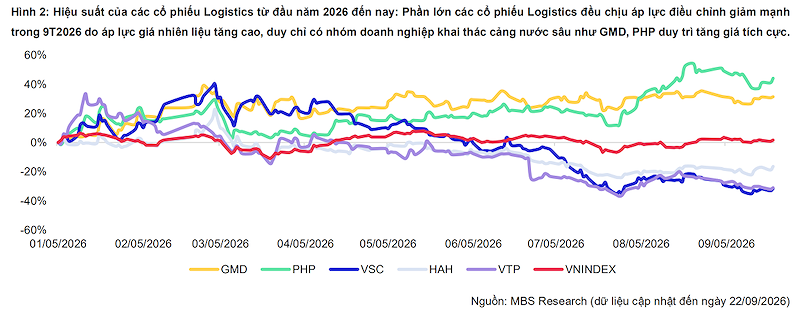
Ở nhóm vận tải biển, MBS dự báo lợi nhuận quý 3 của CTCP Vận tải và Xếp dỡ Hải An (Mã CK: HAH) đạt 339 tỷ đồng, tăng 12%. Giá dịch vụ cảng tăng và chi phí thuê ngoài giảm được kỳ vọng hỗ trợ biên lợi nhuận khai thác cảng.
Hoạt động cho thuê tàu cũng có thêm doanh thu khi một tàu chuyển từ tự vận hành sang cho thuê, cùng với việc gia hạn hợp đồng thuê mới trong 9 tháng đầu năm trong bối cảnh giá cước cho thuê neo cao.
Trong khi đó, Tổng CTCP Bưu chính Viettel (Viettel Post - Mã: VTP) được dự báo lãi 95 tỷ đồng, tăng 10,9%. MBS kỳ vọng nhu cầu mua sắm và thương mại điện tử hỗ trợ sản lượng chuyển phát; tối ưu vận chuyển chặng cuối, giá dịch vụ ước tăng hơn 15% so với cùng kỳ, đóng góp từ kho bãi và việc bắt đầu ghi nhận lợi nhuận từ hợp tác với FedEx giúp lợi nhuận phục hồi so với quý trước.
Dù vậy, giá nhiên liệu duy trì ở mức cao - ước tăng 52,3% so với cùng kỳ - vẫn gây sức ép lên biên lợi nhuận của doanh nghiệp.
Về dự báo cả năm 2026, MBS ước tính lợi nhuận sau thuế thuộc cổ đông công ty mẹ của GMD và PHP lần lượt đạt 2.726 tỷ đồng (tăng 55%) và 1.240 tỷ đồng (tăng 50,6%). Với VSC, HAH và VTP, mức dự phóng tương ứng là 370 tỷ đồng (tăng 8,5%), 1.391 tỷ đồng (tăng 15,2%) và 352 tỷ đồng; riêng VTP giảm 6,1% so với năm 2025./.


