
Khi nào khối ngoại ngừng bán?
Chứng khoán VietinBank dự báo khối ngoại có thể bán ròng thêm 51.500 tỷ đồng trên HOSE trước khi chu kỳ kết thúc vào cuối quý 1/2027. Nếu diễn biến bất lợi, áp lực bán có thể kéo dài tới cuối năm 2027, với lượng bán bổ sung lên đến 182.400 tỷ đồng.
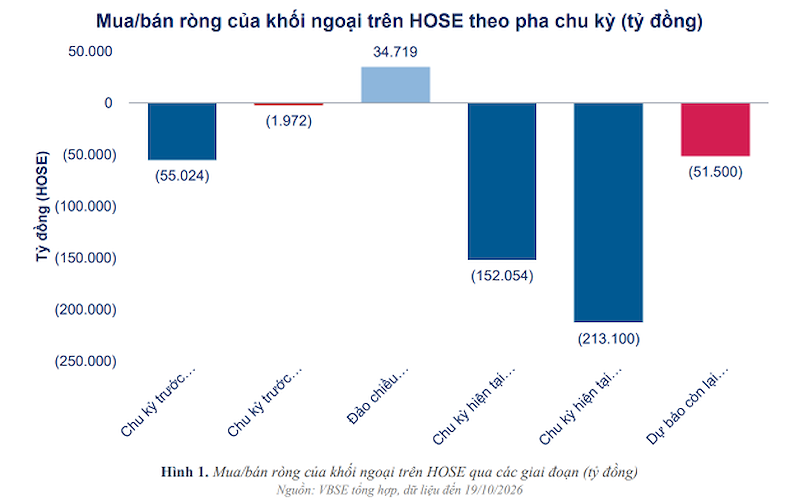
Sau hơn 3 năm hấp thụ lượng bán ròng 365.200 tỷ đồng từ nhà đầu tư nước ngoài, thị trường chứng khoán Việt Nam có thể vẫn phải đối mặt với nhiều đợt thoái vốn tiếp theo.
Theo Chứng khoán VietinBank (VBSE, mã CK: CTS), mức độ ảnh hưởng sẽ phụ thuộc vào hai yếu tố: khối ngoại bán nhanh đến đâu và lượng bán tập trung vào những cổ phiếu nào.
Khối ngoại có thể bán thêm bao nhiêu?
Ở kịch bản cơ sở, xác suất 50%, khối ngoại dự kiến bán ròng thêm khoảng 51.500 tỷ đồng, tính từ ngày 20/10/2026. Giá trị bán duy trì quanh 10.000 tỷ đồng/tháng, chủ yếu qua thỏa thuận, trước khi chu kỳ kết thúc vào cuối quý 1/2027.
Kịch bản này giả định giá trị bán ròng duy trì quanh 10.000 tỷ đồng/tháng, chủ yếu thông qua giao dịch thỏa thuận. Đến tháng 3/2027, dòng mua từ các quỹ thụ động được kỳ vọng tăng lên theo đợt nâng tỷ trọng FTSE, qua đó từng bước cân bằng lượng bán.
Nếu dự báo trên diễn ra, tổng lượng bán ròng của cả chu kỳ sẽ vào khoảng 416.700 tỷ đồng. So với 365.200 tỷ đồng đã bán đến ngày 19/10/2026, gần 88% quy mô bán ròng dự kiến đã được thực hiện.
Ở kịch bản tích cực, xác suất 25%, chu kỳ kết thúc sớm hơn, vào tháng 12/2026, với lượng bán bổ sung khoảng 15.700 tỷ đồng.
Các điều kiện hỗ trợ gồm Fed ngừng tăng lãi suất và các quỹ liên quan FTSE giải ngân sớm. Trên thị trường, tín hiệu nhận diện là bán ròng qua khớp lệnh giảm xuống dưới 5.000 tỷ đồng/tháng.
VBSE lưu ý quá trình chuyển từ bán ròng sang mua ròng có thể diễn ra khá nhanh khi nhu cầu thoái vốn được giải tỏa. Trong năm 2022, khối ngoại mất khoảng 1-2 tháng để chuyển từ bán ròng sang cân bằng, sau đó mua ròng khoảng 34.700 tỷ đồng trong giai đoạn tháng 11/2022 đến tháng 3/2023. Đây là cơ sở lịch sử cho khả năng đảo chiều nhanh, dù không bảo đảm diễn biến tương tự sẽ lặp lại.
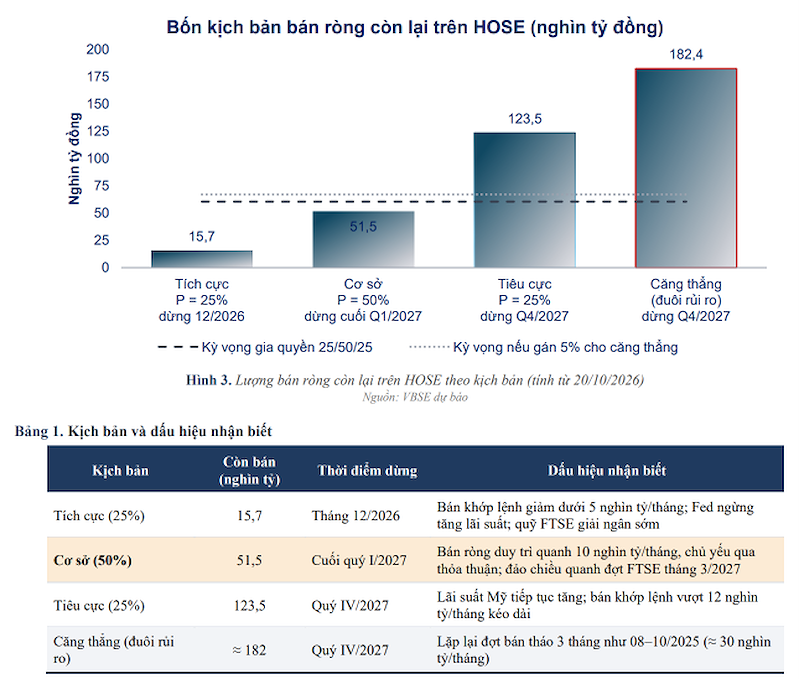
Ở kịch bản tiêu cực, xác suất 25%, khối ngoại có thể bán ròng thêm 123.500 tỷ đồng và kéo dài chu kỳ đến quý 4/2027. Trường hợp này gắn với việc lãi suất Mỹ tiếp tục tăng, trong khi bán ròng khớp lệnh vượt 12.000 tỷ đồng/tháng trong thời gian dài.
So với kịch bản cơ sở, lượng bán bổ sung ở trường hợp tiêu cực lớn gấp khoảng 2,4 lần, còn thời điểm kết thúc lùi thêm khoảng ba quý. Áp lực cũng đáng ngại hơn vì lượng bán đi trực tiếp qua khớp lệnh có thể tác động lên giá cổ phiếu, thay vì chủ yếu được thực hiện qua thỏa thuận.
Ngoài ba kịch bản trên, VBSE tính thêm tình huống căng thẳng, với tổng lượng bán ròng còn lại khoảng 182.400 tỷ đồng và chu kỳ kéo dài đến quý 4/2027. Giả định đặt ra là thị trường tái diễn một đợt bán dồn dập trong ba tháng như giai đoạn tháng 8–10/2025, với quy mô khoảng 30.000 tỷ đồng/tháng.
Áp lực bán còn lại rơi vào đâu?
Từ ngày 2/10/2023 đến thời điểm thống kê, quy mô sở hữu danh mục nước ngoài tại VIC và VHM đã giảm lần lượt khoảng 76% và 74%. VIB, MSB và KBC cũng ghi nhận mức giảm từ 70% trở lên.
Sau quá trình thoái vốn lớn, lượng cổ phiếu khối ngoại còn có thể bán tại các doanh nghiệp này đã thu hẹp. Riêng VIC và VHM, tổng giá trị bán thêm trong kịch bản cơ sở được VBSE ước tính khoảng 4.200 tỷ đồng.
Trong khi đó, nhiều cổ phiếu ngân hàng và doanh nghiệp đầu ngành vẫn còn lượng sở hữu nước ngoài đáng kể. Vị thế danh mục tại HDB mới giảm khoảng 2%, MBB giảm 4%, TCB giảm 10% và HPG giảm 13%; riêng MWG tăng khoảng 2% so với đầu kỳ theo dõi.
Nếu tiếp tục thu hẹp danh mục, khối ngoại có thể tăng bán ở những cổ phiếu này. Áp lực cung vì thế có khả năng dịch chuyển, thay vì giảm đồng đều trên toàn thị trường.
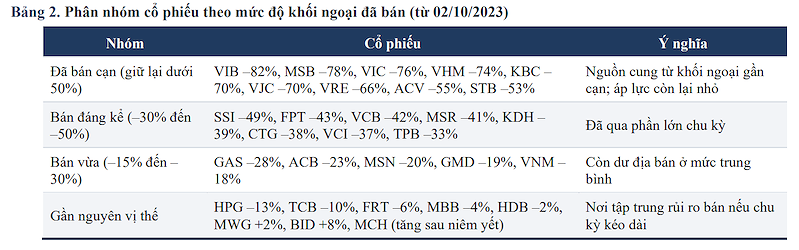
Theo phân bổ của mô hình trong kịch bản cơ sở, MCH có lượng bán dự kiến khoảng 3.865 tỷ đồng, TCB khoảng 3.807 tỷ đồng, MWG khoảng 3.165 tỷ đồng, ACB khoảng 3.051 tỷ đồng và HDB khoảng 2.962 tỷ đồng. Nhóm 10 mã có lượng bán dự kiến lớn nhất chiếm khoảng 55% tổng giá trị bán còn lại.
Đây là ước tính dựa trên quy mô danh mục và lịch sử giao dịch, không phải kế hoạch bán đã được nhà đầu tư nước ngoài công bố. Tuy nhiên, kết quả này cho thấy áp lực bán chung suy yếu chưa đồng nghĩa mọi cổ phiếu vốn hóa lớn đều được giảm sức ép.
Thị trường có đủ sức hấp thụ?
Theo VBSE, lượng bán còn lại trong kịch bản cơ sở vẫn nằm trong khả năng hấp thụ của dòng tiền trong nước. Giá trị bán ròng bình quân dự kiến tương đương khoảng 2,6% thanh khoản mỗi phiên, ngay cả khi lấy mức thanh khoản thấp của tháng 9/2026 là 17.700 tỷ đồng/phiên làm cơ sở.
Vấn đề sẽ khác nếu lượng bán tập trung trong thời gian ngắn.
VBSE cảnh báo, khi bán ròng qua khớp lệnh vượt 8% thanh khoản thị trường trong nhiều tuần liên tiếp, áp lực giảm giá có thể kích hoạt bán giải chấp. Rủi ro càng lớn nếu dư nợ margin tiếp tục tăng trong lúc dòng tiền giao dịch suy yếu.
Do đó, cần tách giao dịch khớp lệnh khỏi thỏa thuận khi đánh giá sức ép lên giá. Trong tháng 10/2026, tính đến thời điểm thống kê, khoảng 65% lượng bán ròng đến từ thỏa thuận, không trực tiếp tạo áp lực lên sổ lệnh.
Những tín hiệu hỗ trợ cho khả năng kết thúc chu kỳ là bán ròng khớp lệnh giảm xuống dưới 5.000 tỷ đồng/tháng hoặc chuyển sang mua ròng, thanh khoản phục hồi trên 22.000 tỷ đồng/phiên và dư nợ margin ổn định hoặc giảm.
Ngược lại, nếu bán khớp lệnh duy trì trên 12.000 tỷ đồng/tháng, đi cùng thanh khoản suy giảm, kỳ vọng khối ngoại sớm ngừng bán sẽ cần được xem xét lại. Đây cũng là diễn biến đáng theo dõi với người đang nắm giữ những cổ phiếu còn nguồn cung ngoại lớn, đặc biệt khi sử dụng đòn bẩy./.
Nội dung liên quan
- Khối ngoại bán ròng 13.500 tỷ đồng trong tuần đầu tháng 10, riêng MCH bị xả 9.000 tỷ đồng
- Khối ngoại gom ròng 2.600 tỷ đồng trước ngày FTSE nâng hạng
- VN-Index đảo chiều cuối phiên, khối ngoại mua ròng 1.200 tỷ đồng
- Khối ngoại bán ròng 90.000 tỷ đồng sau 8 tháng, dòng vốn có thể đổi chiều sau nâng hạng?