
Giá cước tăng mạnh, PVTrans được dự báo lãi 1.800 tỷ đồng năm 2026
CTCP Chứng khoán Vietcap nâng dự báo lợi nhuận năm 2026 của Tổng CTCP Vận tải Dầu khí (PVTrans, mã CK: PVT) thêm 9% so với ước tính trước đó, lên 1.771 tỷ đồng. Doanh thu dự kiến đạt 20.748 tỷ đồng, tăng 29,3% so với năm 2025.
Động lực chính đến từ giá cước tàu chở dầu cao hơn kỳ vọng, trong bối cảnh hoạt động vận tải qua eo biển Hormuz chưa trở lại bình thường.
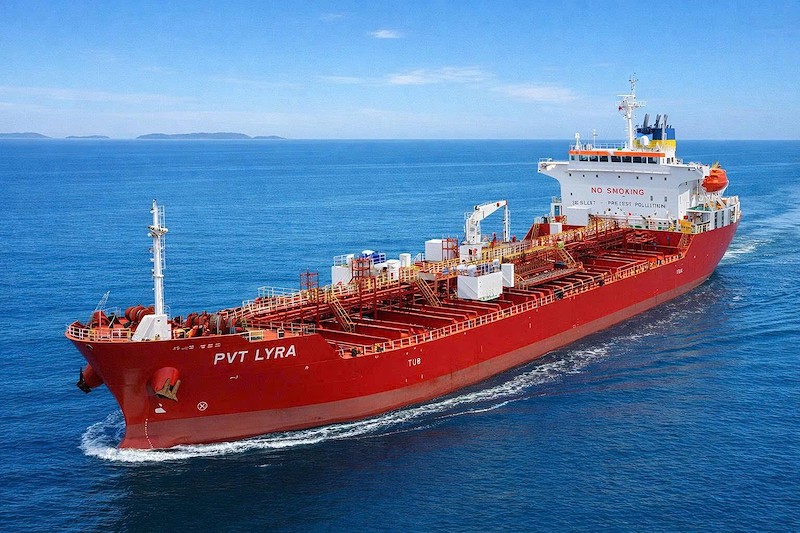
Cụ thể, Vietcap nâng giả định tăng trưởng giá cước tàu chở dầu thô quốc tế của PVTrans năm 2026 từ 60% lên 80%. Với tàu chở sản phẩm dầu và hóa chất, mức tăng dự kiến được điều chỉnh từ 41% lên 54%.
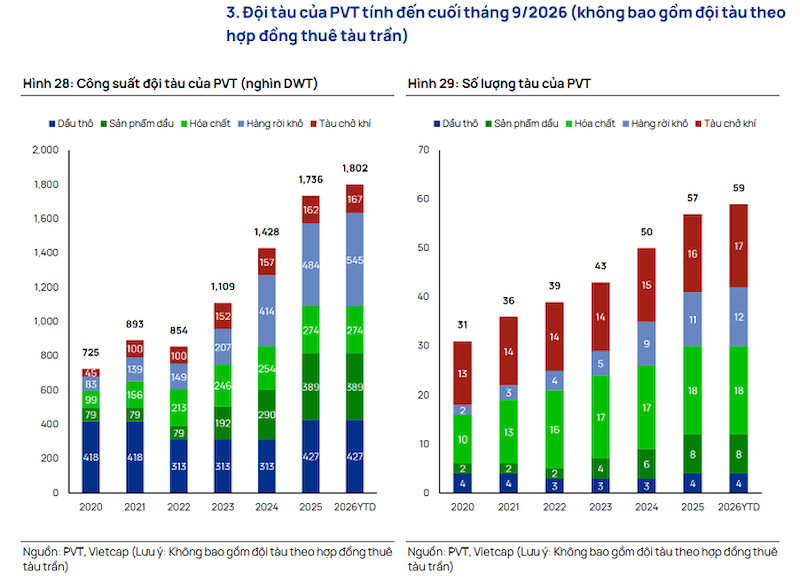
PVTrans đồng thời hưởng lợi từ đóng góp cả năm của 7 tàu mua trong năm 2025, giúp tổng trọng tải đội tàu tăng 22%. Riêng tàu chở dầu thô PVT Apollo đã khấu hao hết từ quý 2/2025, qua đó hỗ trợ lợi nhuận năm nay.
Với các yếu tố này, doanh thu vận tải năm 2026 được dự báo đạt 12.824 tỷ đồng, tăng gần 30%. Lợi nhuận gộp của mảng dự kiến tăng nhanh hơn, đạt 3.195 tỷ đồng, tương ứng tăng 55%; biên lợi nhuận gộp mở rộng từ 20,9% lên 24,9%.
Tuy nhiên, gián đoạn tại Hormuz cũng ảnh hưởng trực tiếp đến hoạt động khai thác. Theo báo cáo, hai tàu chở khí dầu mỏ hóa lỏng cỡ lớn (VLGC) với tổng trọng tải 109.000 DWT bị kẹt tại khu vực này, chiếm khoảng 65% công suất đội tàu chở khí của PVTrans.
Vietcap dự kiến doanh nghiệp ghi nhận một số khoản bồi thường liên quan đến các tàu bị ảnh hưởng, theo hợp đồng góp tàu và thuê tàu định hạn.
PVTrans có thể lãi hơn 2.000 tỷ đồng năm 2027
Sang năm 2027, Vietcap dự báo giá cước tàu chở dầu thô quốc tế của PVTrans giảm 15%, còn giá cước tàu chở sản phẩm dầu và hóa chất giảm 20%.
Dù vậy, lợi nhuận sau thuế thuộc cổ đông công ty mẹ vẫn được dự báo tăng 15,5%, lên 2.046 tỷ đồng. Doanh thu dự kiến đạt 22.451 tỷ đồng, tăng 8,2%.
Cơ sở cho dự báo này là sản lượng vận tải phục hồi khi hoạt động qua Hormuz ổn định trở lại, cùng đóng góp gia tăng từ một tàu chở khí và một tàu chở hàng rời mua trong năm 2026. Mảng vận tải khí cũng được kỳ vọng cải thiện từ nền thấp năm nay.
Nguồn thu tài chính là một động lực khác. Vietcap dự báo doanh thu tài chính năm 2027 đạt 498 tỷ đồng, tăng 42%, chủ yếu nhờ thu nhập lãi cao hơn khi lượng tiền tích lũy tăng. Trong khi đó, chi phí lãi vay dự kiến giảm 5%, còn 452 tỷ đồng.
Về cổ phiếu, Vietcap nâng giá mục tiêu PVT từ 25.200 lên 28.500 đồng/cổ phiếu, nhưng hạ khuyến nghị từ “Mua” xuống “Khả quan” sau khi thị giá đã tăng 32% kể từ báo cáo ngày 13/8.
Các rủi ro chính được công ty chứng khoán lưu ý gồm chi phí bảo dưỡng cao hơn dự kiến và hoạt động vận tải qua Hormuz bình thường hóa nhanh hơn giả định, khiến giá cước giảm mạnh hơn dự báo./.