
Chi phí hoạt động tăng mạnh, lợi nhuận quý 3 KienlongBank giảm 13%
KienlongBank ghi nhận lợi nhuận trước thuế quý 3/2026 đạt 537 tỷ đồng, giảm 12,7% so với cùng kỳ. Chi phí hoạt động tăng mạnh 36,4%, trong khi thu nhập lãi thuần giảm, tạo sức ép lên kết quả kinh doanh.
Ngân hàng TMCP Kiên Long (KienlongBank, Mã CK: KLB) vừa công bố báo cáo tài chính hợp nhất quý 3/2026 với tổng thu nhập hoạt động (TOI) đạt gần 1.247 tỷ đồng, tăng 1,7% so với cùng kỳ năm trước.
Trong đó, thu nhập lãi thuần đạt 874 tỷ đồng, giảm 10,7%. Thu nhập lãi và các khoản thu nhập tương tự tăng 18,3%, đạt 2.563 tỷ đồng, nhưng chi phí lãi tăng nhanh hơn 42,1%, lên hơn 1.689 tỷ đồng.
Nguồn thu ngoài lãi có sự phân hóa. Lãi thuần dịch vụ giảm 18,5%, còn gần 134 tỷ đồng; lãi thuần từ mua bán chứng khoán đầu tư giảm gần 97%, còn chưa tới 1 tỷ đồng.
Ở chiều ngược lại, kinh doanh ngoại hối mang về gần 68 tỷ đồng, gấp 4,9 lần cùng kỳ. Lãi thuần từ hoạt động khác đạt hơn 156 tỷ đồng, gấp 3,1 lần; mua bán chứng khoán kinh doanh đóng góp thêm hơn 15 tỷ đồng.
Dù tổng thu nhập hoạt động tăng nhẹ, chi phí hoạt động tăng 36,4%, lên gần 643 tỷ đồng, khiến lợi nhuận trước dự phòng rủi ro tín dụng giảm gần 20%, còn hơn 604 tỷ đồng.
Chi phí dự phòng rủi ro tín dụng giảm 51,9%, xuống gần 67 tỷ đồng, nhưng chưa đủ bù đắp mức suy giảm trên. Kết quả, lợi nhuận trước thuế quý 3 đạt hơn 537 tỷ đồng, giảm 12,7%; lợi nhuận sau thuế đạt gần 429 tỷ đồng, giảm 12,8%.
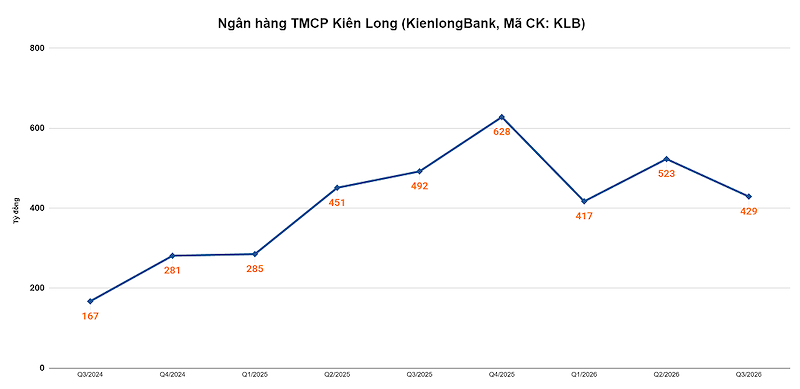
Trong văn bản giải trình, KienlongBank cho biết lợi nhuận quý 3 giảm chủ yếu do ngân hàng triển khai các chương trình tín dụng ưu đãi nhằm chia sẻ khó khăn với nền kinh tế theo định hướng của Ngân hàng Nhà nước.
Lũy kế 9 tháng, ngân hàng ghi nhận lợi nhuận trước thuế gần 1.713 tỷ đồng, tăng 11,5% so với cùng kỳ, hoàn thành khoảng 66% kế hoạch năm. Lợi nhuận sau thuế đạt 1.368 tỷ đồng, tăng 11,4%.
Ngành xây dựng chiếm một nửa danh mục cho vay KienlongBank
Tại ngày 30/9/2026, tổng tài sản KienlongBank đạt gần 115.968 tỷ đồng, tăng 12,3% so với đầu năm. Dư nợ cho vay khách hàng trước dự phòng đạt hơn 78.465 tỷ đồng, tăng 9,6%; tiền gửi khách hàng đạt gần 81.827 tỷ đồng, tăng 13,6%.
Về chất lượng tín dụng, tổng nợ xấu nhóm 3-5 đạt gần 1.557 tỷ đồng, tăng 16,7% so với đầu năm. Tỷ lệ nợ xấu tăng từ 1,86% lên gần 1,99%.
Trong đó, nợ dưới tiêu chuẩn tăng 48,2%, lên hơn 354 tỷ đồng; nợ có khả năng mất vốn tăng 24,8%, lên hơn 780 tỷ đồng, chiếm khoảng một nửa tổng nợ xấu. Ngược lại, nợ nghi ngờ giảm 10,1%, còn gần 423 tỷ đồng. Nợ cần chú ý tăng 7,3%, lên gần 895 tỷ đồng.
Số dư dự phòng cho vay khách hàng đạt gần 1.260 tỷ đồng, tăng 7,3%, chậm hơn tốc độ tăng nợ xấu. Theo đó, tỷ lệ bao phủ nợ xấu giảm từ khoảng 88% xuống 80,9%.
Cơ cấu cho vay tập trung lớn vào ngành xây dựng, với dư nợ hơn 41.093 tỷ đồng, tăng 24,9% và chiếm 52,4% tổng dư nợ. Trong khi đó, cho vay lĩnh vực bất động sản, gồm kinh doanh và tự sử dụng, giảm từ gần 7.763 tỷ đồng xuống còn khoảng 3.994 tỷ đồng./.


